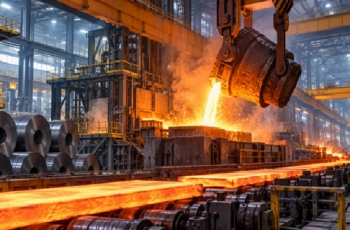

Sản lượng thép thô của Liên minh châu Âu (EU) đã giảm xuống mức thấp kỷ lục 125,8 triệu tấn trong năm 2025, giảm 2,9% so với năm 2024 và tiếp tục giảm thêm 1% trong 5 tháng đầu năm 2026. Trong khi đó, xuất khẩu thép của EU sang các thị trường ngoài khối giảm mạnh 20% trong nửa đầu năm 2026, cho thấy ngành thép châu Âu vẫn đang đối mặt với nhiều khó khăn về sản xuất, tiêu thụ và khả năng cạnh tranh trên thị trường quốc tế.
Theo báo cáo Triển vọng Kinh tế và Thị trường Thép 2026–2027 mới nhất của Hiệp hội Thép châu Âu (EUROFER), công bố ngày 1/10/2026, thị trường thép khu vực tiếp tục chịu sức ép từ nhu cầu phục hồi yếu, chi phí sản xuất cao và những biến động trong thương mại toàn cầu. Dù một số chỉ số nhu cầu đã cải thiện trong đầu năm 2026, triển vọng chung vẫn chưa cho thấy sự phục hồi bền vững.
Sản lượng thép thô của Liên minh Châu Âu chạm đáy lịch sử, xuất khẩu giảm 20% trong nửa đầu năm 2026
Xuất khẩu thép suy giảm tại các thị trường chủ chốt
Trong 6 tháng đầu năm 2026, xuất khẩu thép của EU sang các nước ngoài khối giảm tại tất cả các thị trường lớn được EUROFER đề cập. Cụ thể, xuất khẩu sang Mỹ giảm 29%, Ấn Độ giảm 24%, Thổ Nhĩ Kỳ giảm 21% và Trung Quốc giảm 18% so với cùng kỳ năm trước. Tổng lượng thép xuất khẩu sang các thị trường ngoài EU giảm khoảng 14 triệu tấn theo báo cáo của hiệp hội.
Sự sụt giảm này phản ánh những thách thức ngày càng lớn đối với các nhà sản xuất thép châu Âu trong bối cảnh cạnh tranh quốc tế gay gắt, các rào cản thương mại gia tăng và nhu cầu tại nhiều thị trường chưa đủ mạnh để hấp thụ nguồn cung. Việc mất thị phần xuất khẩu cũng có thể khiến các nhà máy thép trong khu vực khó duy trì công suất hoạt động và cải thiện hiệu quả kinh doanh.
Nhu cầu thép phục hồi chậm, triển vọng năm 2027 vẫn chưa trở lại mức trước đại dịch
Về tiêu thụ, EUROFER dự báo mức tiêu thụ thép biểu kiến của EU — tức lượng thép được cung ứng cho thị trường nội địa, tính toán dựa trên sản xuất và thương mại — chỉ tăng 0,1% trong năm 2026, bất chấp mức tăng 1,5% trong quý I. Điều này cho thấy đà phục hồi của thị trường có nguy cơ chững lại sau những tín hiệu tích cực ban đầu.
Sang năm 2027, tiêu thụ thép biểu kiến được dự báo tăng 2,3%. Tuy nhiên, ngay cả khi đạt được mức tăng trưởng này, tổng lượng tiêu thụ vẫn thấp hơn khoảng 7 triệu tấn so với năm 2019. Khoảng cách trên cho thấy nhu cầu thép tại châu Âu vẫn chưa trở lại mức trước đại dịch, qua đó tiếp tục hạn chế khả năng phục hồi của các nhà sản xuất.
Diễn biến nhu cầu giữa các ngành sử dụng thép cũng không đồng đều. Xây dựng và cơ khí được kỳ vọng đóng góp tích cực hơn vào tăng trưởng tiêu thụ, trong khi ngành ô tô vẫn chịu sức ép. EUROFER dự báo sản lượng ô tô của EU giảm thêm 0,9% trong năm 2026, tiếp tục ảnh hưởng đến nhu cầu thép của một trong những ngành công nghiệp tiêu thụ thép quan trọng nhất khu vực.
Chi phí năng lượng cao tiếp tục gây sức ép lên các nhà sản xuất
Bên cạnh nhu cầu yếu và xuất khẩu suy giảm, chi phí năng lượng tiếp tục là một trong những trở ngại lớn đối với ngành thép châu Âu. Giá khí đốt tự nhiên tại châu Âu đã tăng mạnh trong năm 2026. Theo thông tin thị trường ngày 8/10/2026, giá khí đốt chuẩn tại châu Âu giao dịch ở mức gần 80 EUR/MWh, trong bối cảnh lo ngại về an ninh nguồn cung khí tự nhiên hóa lỏng (LNG) và những gián đoạn vận tải tại khu vực Vịnh Ba Tư gia tăng.
Giá năng lượng tăng làm đội chi phí vận hành của các nhà máy thép, đặc biệt đối với các cơ sở sử dụng nhiều năng lượng trong quá trình luyện kim và gia công. Khi giá bán thép khó tăng tương ứng với chi phí đầu vào, biên lợi nhuận của doanh nghiệp sẽ bị thu hẹp, gây áp lực lên dòng tiền, kế hoạch đầu tư và khả năng duy trì công suất.
Triển vọng phục hồi phụ thuộc vào năng lực cạnh tranh và chính sách hỗ trợ
Nhìn chung, các số liệu của EUROFER cho thấy ngành thép EU đang đối mặt với những thách thức mang tính cơ cấu, thay vì chỉ chịu ảnh hưởng từ biến động nhu cầu trong ngắn hạn. Sản lượng thấp kỷ lục, xuất khẩu giảm mạnh, tiêu thụ tăng trưởng gần như đi ngang và chi phí năng lượng cao đang tạo ra sức ép đồng thời lên hoạt động sản xuất cũng như khả năng cạnh tranh của toàn ngành.
EUROFER cho rằng các biện pháp thương mại mới của EU là bước đi cần thiết để ứng phó với áp lực từ thị trường quốc tế. Tuy nhiên, để tạo ra sự phục hồi thực chất, các biện pháp này cần được kết hợp với chính sách hỗ trợ năng lực cạnh tranh công nghiệp, bảo đảm nguồn năng lượng với giá hợp lý và khuyến khích đầu tư vào sản xuất trong khu vực.
Build.Data