
Xuất khẩu thép của Liên minh châu Âu (EU) tiếp tục lao dốc trong năm 2026, phản ánh những khó khăn kéo dài của ngành thép châu Âu trước sức ép cạnh tranh quốc tế, chi phí năng lượng cao và nhu cầu công nghiệp phục hồi chậm. Tuy nhiên, việc tái khởi động một phần công suất sản xuất cùng các quyết định đầu tư mới đang mang lại những tín hiệu ổn định ban đầu cho ngành, sau nhiều năm suy giảm.
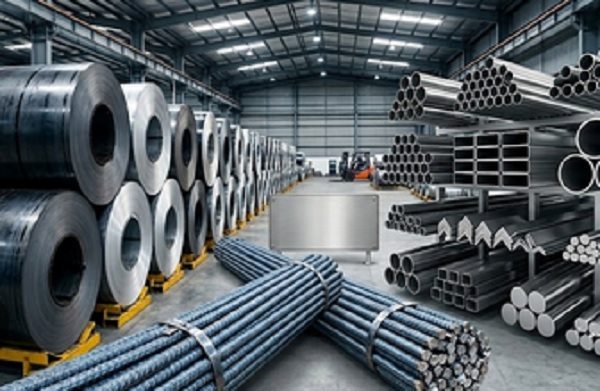
Xuất khẩu thép của EU tiếp tục lao đốc, đối mặt với nhiều thách thức
Theo báo cáo Triển vọng Kinh tế và Thị trường Thép 2026–2027 của Hiệp hội Thép châu Âu (EUROFER), xuất khẩu thép của EU đã giảm tổng cộng 9 triệu tấn trong giai đoạn 2018–2025. Xu hướng tiêu cực tiếp tục kéo dài trong nửa đầu năm 2026, khi lượng thép xuất khẩu sang các thị trường ngoài EU giảm 20% so với cùng kỳ năm trước, xuống còn khoảng 14 triệu tấn. Mức sụt giảm diễn ra trên diện rộng tại các thị trường xuất khẩu chủ chốt, cho thấy sức ép đối với các nhà sản xuất thép châu Âu không chỉ đến từ một thị trường riêng lẻ.
Trong đó, xuất khẩu thép của EU sang Mỹ giảm 29%, sang Ấn Độ giảm 24%, sang Thổ Nhĩ Kỳ giảm 21% và sang Trung Quốc giảm 18%. Những diễn biến này phản ánh khó khăn ngày càng lớn trong việc duy trì thị phần quốc tế, trong bối cảnh cạnh tranh gay gắt, các rào cản thương mại gia tăng và tình trạng dư thừa công suất thép toàn cầu tiếp tục gây sức ép lên giá cả.
Ở thị trường nội địa, nhu cầu thép vẫn chưa tạo được động lực đủ mạnh để bù đắp sự suy yếu của xuất khẩu. EUROFER dự báo tiêu thụ thép biểu kiến của EU chỉ tăng 0,1% trong năm 2026, sau khi tăng 4,5% trong năm 2025. Sang năm 2027, nhu cầu được kỳ vọng cải thiện với mức tăng 2,3%. Tuy nhiên, ngay cả khi đạt được mức tăng trưởng dự báo, lượng tiêu thụ vẫn thấp hơn khoảng 7 triệu tấn so với năm 2019.
Sự phục hồi của các ngành sử dụng thép cũng diễn ra không đồng đều. Xây dựng và cơ khí được kỳ vọng tiếp tục hỗ trợ nhu cầu, trong khi ngành ô tô vẫn đối mặt với nhiều khó khăn. Sản lượng ô tô dự kiến giảm thêm 0,9% trong năm 2026, tiếp tục hạn chế khả năng phục hồi của một trong những lĩnh vực tiêu thụ thép quan trọng tại châu Âu. Theo EUROFER, sản lượng của các ngành sử dụng thép có thể tăng 1,5% trong năm 2026 và tăng 2,5% trong năm 2027, nhưng sự cải thiện này vẫn phụ thuộc đáng kể vào đà phục hồi của hoạt động công nghiệp.
Ở khâu sản xuất, ngành thép EU tiếp tục chịu áp lực lớn. Năm 2025, sản lượng thép thô của khối EU giảm 2,9%, xuống còn 125,8 triệu tấn, mức thấp kỷ lục. Trong năm 2026, sản lượng vẫn suy yếu trong những tháng đầu năm, dù ghi nhận mức tăng 1,1% trong tháng 5. Tỷ lệ sử dụng công suất cải thiện từ 65% năm 2025 lên 67%, nhưng vẫn ở mức thấp so với lịch sử ngành.
Bên cạnh nhu cầu yếu, chi phí năng lượng cao tiếp tục làm suy giảm năng lực cạnh tranh của các nhà sản xuất thép châu Âu. Đây là ngành tiêu thụ nhiều năng lượng, đồng thời đang phải đầu tư lớn để chuyển đổi sang các quy trình sản xuất phát thải thấp. Khi chi phí đầu vào cao hơn so với nhiều đối thủ quốc tế, doanh nghiệp EU gặp khó khăn trong việc cạnh tranh về giá, mở rộng sản xuất và duy trì các khoản đầu tư dài hạn.
Áp lực còn thể hiện rõ qua cán cân thương mại. Dù nhập khẩu thép của EU giảm 5% trong nửa đầu năm 2026, sau đợt tăng mạnh vào cuối năm 2025, khối vẫn là bên nhập khẩu thép ròng đáng kể. Trong sáu tháng đầu năm, tổng lượng thép nhập khẩu đạt khoảng 34 triệu tấn, trong khi xuất khẩu chỉ đạt khoảng 14 triệu tấn. Điều này cho thấy các nhà sản xuất nội địa vẫn chưa thể giành lại vị thế tương xứng ngay trên thị trường trong nước, bất chấp sự suy giảm gần đây của nhập khẩu.
Trong bối cảnh khó khăn kéo dài, EU đã triển khai biện pháp thương mại mới đối với thép từ ngày 1/7/2026 nhằm ứng phó với tình trạng dư thừa công suất toàn cầu và hạn chế làn sóng nhập khẩu gây sức ép lên ngành sản xuất trong khối.
Theo EUROFER, cơ chế mới giới hạn lượng thép nhập khẩu được hưởng thuế suất trong hạn ngạch ở mức 18,3 triệu tấn mỗi năm. Lượng nhập khẩu vượt hạn ngạch phải chịu mức thuế 50%. Biện pháp này thay thế cơ chế tự vệ trước đó, đồng thời tăng cường các công cụ giám sát và ngăn chặn hành vi lẩn tránh biện pháp thương mại. EU hiện vẫn là thị trường nhập khẩu thép lớn nhất thế giới.
Tính đến giữa tháng 10/2026, khoảng 100 ngày sau khi biện pháp mới có hiệu lực, EUROFER cho biết ngành thép châu Âu đã xuất hiện những tín hiệu phục hồi ban đầu. Khoảng 10 triệu tấn công suất sản xuất thép thô đã được đưa trở lại hoạt động trong năm 2026. Hiệp hội ước tính động thái này góp phần bảo vệ tới 80.000 việc làm trong toàn bộ chuỗi giá trị thép châu Âu.
Cùng với việc khôi phục công suất, các nhà sản xuất thép đã đưa ra những quyết định đầu tư có tổng trị giá ít nhất 3,4 tỷ euro trong năm 2026. Khoảng 2,4 tỷ euro đầu tư bổ sung dự kiến được quyết định trước khi kết thúc năm. Theo EUROFER, những diễn biến này cho thấy niềm tin của doanh nghiệp đang dần cải thiện sau nhiều năm thị trường suy yếu.
Các vấn đề trên đã được thảo luận trong cuộc gặp giữa tân Chủ tịch EUROFER Geert van Poelvoorde, các phó chủ tịch hiệp hội và ông Maroš Šefčovič, Ủy viên châu Âu phụ trách Thương mại và An ninh Kinh tế. Cuộc trao đổi tập trung vào tác động ban đầu của biện pháp thương mại mới, triển vọng khôi phục năng lực sản xuất và các điều kiện cần thiết để củng cố nền tảng công nghiệp của châu Âu.
EUROFER cho rằng biện pháp thương mại mới đã tạo thêm dư địa cho các nhà sản xuất trong khối khôi phục hoạt động, đầu tư và bảo vệ việc làm. Tuy nhiên, hiệp hội cũng nhấn mạnh rằng vẫn còn quá sớm để đánh giá đầy đủ hiệu quả của chính sách. Việc công suất được đưa trở lại hoạt động và các quyết định đầu tư được công bố mới là những dấu hiệu ổn định bước đầu, chưa đủ để khẳng định ngành thép đã bước vào chu kỳ phục hồi bền vững.
Nguồn: Hiệp hội Thép châu Âu (EUROFER), báo cáo Triển vọng Kinh tế và Thị trường Thép 2026–2027 và thông cáo về việc khôi phục công suất sản xuất thép châu Âu ngày 13/10/2026.
Build.Data