Thị trường nội địa đang trở thành động lực quan trọng đối với ngành xi măng Việt Nam trong bối cảnh xuất khẩu xi măng và clinker có dấu hiệu suy giảm. Diễn biến trái chiều giữa kênh nội địa và xuất khẩu cho thấy nhu cầu trong nước đang đóng vai trò trụ cột, đóng góp xấp xỉ 65,6% tổng sản lượng sản xuất trong kỳ và là bệ đỡ vững chắc cho đầu ra của các doanh nghiệp.
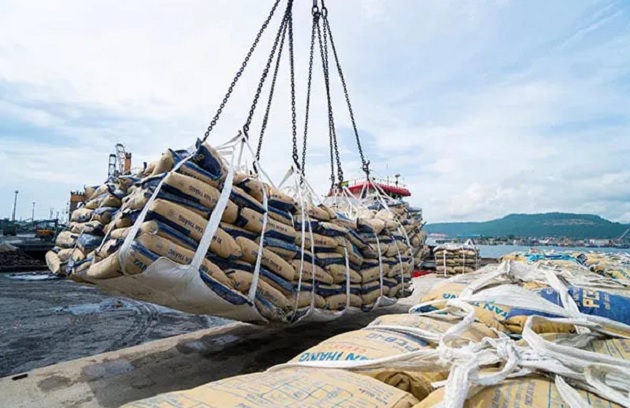
Tiêu thụ nội địa trong quý III là tín hiệu bản lề, mở ra kỳ vọng phục hồi cho toàn ngành xi măng
Nhu cầu trong nước đóng vai trò trụ cột
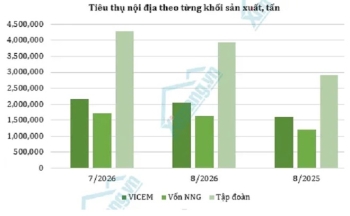
Theo Báo cáo Thị trường Xi măng Việt Nam quý III/2026 (QCR QIII/2026) do Trung tâm Thông tin và Dữ liệu xi măng (CIDC) phối hợp cùng Cem.Info thực hiện, tiêu thụ xi măng nội địa trong quý III đạt hơn 23,23 triệu tấn, tăng 35% so với cùng kỳ năm trước. Trong khi đó, tổng sản lượng toàn ngành đạt khoảng 35,42 triệu tấn (tăng 26%), còn lượng xuất khẩu xi măng và clinker đạt khoảng 8,94 triệu tấn, giảm 6%.
Diễn biến trái chiều giữa kênh nội địa và xuất khẩu cho thấy nhu cầu trong nước đang đóng vai trò trụ cột, đóng góp xấp xỉ 65,6% tổng sản lượng sản xuất trong kỳ và là bệ đỡ vững chắc cho đầu ra của các doanh nghiệp. Đà tăng trưởng này được kỳ vọng sẽ tiếp tục được duy trì, nhất là khi nhu cầu tiêu thụ gắn liền với tiến độ đẩy mạnh giải ngân vốn đầu tư công, phát triển hạ tầng giao thông trọng điểm và sự ấm lên của phân khúc xây dựng dân dụng.
Tuy nhiên, mức tăng trưởng ấn tượng trong quý III cần được đặt trong góc nhìn thận trọng về bài toán cân đối cung – cầu. Với tổng sản lượng sản xuất đạt 35,42 triệu tấn nhưng tiêu thụ nội địa và xuất khẩu cộng lại (hơn 32,17 triệu tấn) vẫn thấp hơn lượng sản xuất, áp lực dư cung, quản trị hàng tồn kho và kiểm soát chi phí lưu kho vẫn là bài toán hiện hữu đối với nhiều doanh nghiệp. Thêm vào đó, sự chênh lệch về nhu cầu và biến động giá bán theo từng khu vực đòi hỏi các đơn vị sản xuất phải linh hoạt trong chiến lược điều tiết thị trường.
Ở chiều ngược lại, việc xuất khẩu xi măng và clinker giảm 6% cho thấy thị trường quốc tế tiếp tục đối mặt với nhiều rào cản về cạnh tranh và chi phí vận tải. Trong bối cảnh đó, các doanh nghiệp cần chủ động rà soát kế hoạch sản xuất, tối ưu hóa chi phí năng lượng và logistics, đồng thời phân tích kỹ lưỡng tỷ trọng giữa xuất khẩu clinker và xi măng thành phẩm nhằm gia tăng biên lợi nhuận.
Dự báo tiêu thụ nội địa cả năm 2026
Dựa trên diễn biến tích cực từ các quý trước, tiêu thụ xi măng nội địa trong 9 tháng đầu năm 2026 ước tính đạt khoảng 64,81 triệu tấn. Con số này tiếp tục khẳng định sức sống của thị trường nội địa trước những biến động của kinh tế vĩ mô. Nếu duy trì tốc độ tiêu thụ bình quân của 9 tháng đầu năm, tổng lượng tiêu thụ nội địa cả năm 2026 được kỳ vọng sẽ chạm mốc khoảng 86,4 triệu tấn.
Bước sang quý IV/2026 – giai đoạn cao điểm xây dựng cuối năm - nhu cầu xi măng dự kiến sẽ nhận được lực đẩy từ tiến độ thi công nước rút của các công trình hạ tầng quốc gia và nhu cầu hoàn thiện các dự án bất động sản dân dụng. Dù vậy, mức độ bứt phá của toàn ngành trong giai đoạn cuối năm vẫn sẽ chịu sự chi phối bởi một số yếu tố then chốt:
• Tiến độ thị trường bất động sản: Tốc độ hồi phục của các dự án nhà ở thương mại và khu đô thị mới.
• Yếu tố thời tiết: Diễn biến mùa mưa bão tại các vùng miền có thể làm chậm tiến độ thi công ngoài trời.
• Áp lực cạnh tranh: Cuộc đua thị phần và chính sách giá giữa các nhà sản xuất lớn trên từng địa bàn.
Nhìn chung, mức tăng trưởng 35% của tiêu thụ nội địa trong quý III là tín hiệu bản lề, mở ra kỳ vọng phục hồi cho toàn ngành xi măng. Tuy nhiên, để chuyển hóa đà tăng trưởng lượng tiêu thụ thành hiệu quả tài chính bền vững, các doanh nghiệp cần linh hoạt cân đối giữa công suất khai thác với nhu cầu thực tế của thị trường, kiểm soát chặt chẽ chi phí vận hành và chủ động thích ứng với bối cảnh kinh tế trong nước lẫn quốc tế.
Build.Data