

Kế hoạch đầu tư công năm 2026 ở quy mô hơn 1 triệu tỷ đồng đang trở thành một trong những động lực quan trọng đối với triển vọng ngành xây dựng nói chung và thép xây dựng nói riêng. Sau giai đoạn giải ngân có phần chậm trong những tháng đầu năm, việc đẩy nhanh tiến độ các dự án hạ tầng trong nửa cuối năm, cùng mùa cao điểm xây dựng cuối năm, có thể tiếp tục hỗ trợ nhu cầu thép xây dựng trong quý 4/2026.
Theo số liệu của Bộ Tài chính, tổng kế hoạch đầu tư công vốn ngân sách nhà nước năm 2026 được Thủ tướng Chính phủ giao ở mức hơn 1.008 nghìn tỷ đồng tại thời điểm đầu tháng 7. Đến giữa tháng 7, tổng kế hoạch được cập nhật lên hơn 1.014 nghìn tỷ đồng. Tính đến ngày 16/7, giải ngân đạt khoảng 378 nghìn tỷ đồng, tương đương 37,3% kế hoạch Thủ tướng giao. Diễn biến này cho thấy dư địa giải ngân trong những tháng cuối năm vẫn còn lớn, qua đó tạo cơ sở để dòng vốn đầu tư công tiếp tục trở thành nguồn cầu đáng kể đối với các ngành xây dựng và vật liệu
.
Đầu tư công, xây dựng dân dụng và sức hấp thụ của thị trường thép trong nước sẽ tiếp tục là những biến số quan trọng trong quý cuối năm.
Quy mô đầu tư công lớn cũng đang tạo hiệu ứng lan tỏa tới chuỗi giá trị xây dựng. Từ các nhà thầu như Coteccons, Vinaconex, Fecon, Hòa Bình, Phục Hưng, Đèo Cả và CII đến các doanh nghiệp sản xuất vật liệu như Hòa Phát, Xi măng Hà Tiên và Nhựa Tiền Phong, định hướng kinh doanh năm 2026 đều có sự gắn kết nhất định với đầu tư công, phát triển hạ tầng và các dự án xây dựng quy mô lớn. Điều này cho thấy tác động của đầu tư công không chỉ giới hạn ở nhóm nhà thầu mà còn lan sang các nhà cung cấp thép, xi măng, nhựa xây dựng và nhiều nhóm vật liệu đầu vào khác.
Nhu cầu thép có thêm động lực từ mùa cao điểm xây dựng
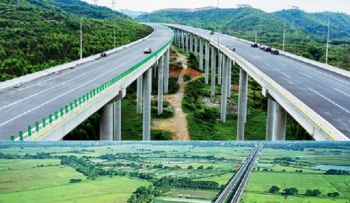
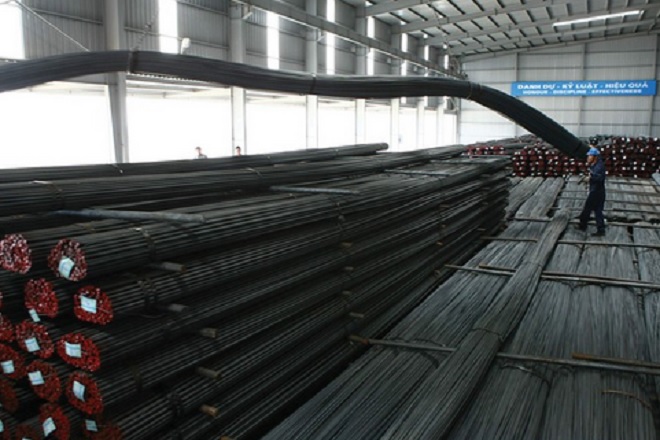
Đối với ngành thép, đầu tư công, xây dựng dân dụng và sức hấp thụ của thị trường trong nước sẽ tiếp tục là những biến số quan trọng trong quý cuối năm. Việc đẩy nhanh tiến độ các dự án giao thông, sân bay, đường cao tốc, khu đô thị và hạ tầng công nghiệp thường kéo theo nhu cầu đối với thép xây dựng, thép hình, thép kết cấu và các sản phẩm thép phục vụ thi công.
Bên cạnh đầu tư công, sự cải thiện của thị trường bất động sản cũng có thể bổ sung nguồn cầu cho thép xây dựng. Nếu tiến độ triển khai các dự án nhà ở, khu đô thị và công trình thương mại tiếp tục được cải thiện, nhu cầu thép từ khu vực tư nhân sẽ có thêm dư địa tăng trưởng. Như vậy, động lực tiêu thụ thép trong quý 4 không chỉ đến từ ngân sách nhà nước mà còn có thể được củng cố bởi sự phục hồi của hoạt động xây dựng dân dụng và bất động sản.
Bức tranh sản xuất và tiêu thụ thép trong năm 2026 cũng đang cho thấy thị trường cải thiện so với cùng kỳ. Theo số liệu được sử dụng trong báo cáo, 7 tháng đầu năm sản xuất thép thô đạt khoảng 17,92 triệu tấn, tăng 28%; sản xuất thép thành phẩm đạt 21,4 triệu tấn, tăng 15,4%, trong khi tiêu thụ đạt khoảng 21,19 triệu tấn, tăng 15,6%. Riêng tháng 7, sản lượng bán hàng thép thành phẩm đạt khoảng 3,2 triệu tấn, tăng 24,2% so với cùng kỳ, cao hơn tốc độ tăng sản xuất.
Nếu xu hướng này được duy trì trong các tháng cuối năm, nhu cầu thép có thể tiếp tục tăng tốc trong quý 4 khi hoạt động xây dựng bước vào giai đoạn cao điểm. Tuy nhiên, cần phân biệt giữa tăng trưởng sản lượng bán hàng và khả năng cải thiện lợi nhuận của doanh nghiệp: sản lượng tăng chưa đồng nghĩa với giá bán hay biên lợi nhuận sẽ tăng tương ứng, đặc biệt trong bối cảnh năng lực sản xuất trong nước đang ở mức cao.
Nguồn cung lớn hạn chế khả năng tăng giá mạnh
Yếu tố đáng chú ý đối với thị trường thép cuối năm là nguồn cung tương đối dồi dào. Tốc độ tăng sản xuất cao hơn đáng kể so với mức tăng tiêu thụ trong một số thời điểm cho thấy các doanh nghiệp thép đang có khả năng đáp ứng tốt hơn sự gia tăng của nhu cầu.
Trong khi đó, nguồn cung nhập khẩu vẫn đóng vai trò nhất định trên thị trường. Vì vậy, ngay cả khi nhu cầu thép xây dựng tăng trong quý 4, khả năng hình thành một đợt tăng giá mạnh và kéo dài sẽ phụ thuộc vào việc tốc độ tăng tiêu thụ có vượt đáng kể tốc độ tăng nguồn cung hay không.
Đây là điểm khác biệt quan trọng giữa kịch bản "nhu cầu tăng" và kịch bản "giá thép tăng mạnh". Khi công suất sản xuất trong nước và nguồn hàng nhập khẩu vẫn ở mức cao, phần tăng thêm của nhu cầu có thể được hấp thụ một phần thông qua sản lượng thay vì hoàn toàn chuyển thành mức tăng giá bán.
Do đó, trong trường hợp nhu cầu quý 4 cải thiện nhưng nguồn cung tiếp tục tăng tương ứng, các nhà sản xuất và phân phối nhiều khả năng vẫn phải duy trì chính sách giá cạnh tranh để bảo vệ sản lượng và thị phần.
Chính sách phòng vệ thương mại tác động tới cơ cấu nguồn cung
Trong tháng 4/2026, Bộ Công Thương đã áp dụng biện pháp chống lẩn tránh tạm thời đối với một số sản phẩm thép cán nóng khổ rộng có xuất xứ từ Trung Quốc, trên cơ sở mức thuế chống bán phá giá được quy định trước đó. Đến tháng 7/2026, Bộ Công Thương tiếp tục ban hành quyết định áp dụng biện pháp chống lẩn tránh chính thức đối với một số sản phẩm thuộc nhóm này.
Ngoài ra, cơ quan quản lý cũng đang thực hiện các vụ việc rà soát và điều tra phòng vệ thương mại khác liên quan đến sản phẩm thép, trong đó có thép hình chữ H và thanh thép dự ứng lực có xuất xứ từ Trung Quốc.
Những biện pháp này có thể làm thay đổi tương quan giữa nguồn cung nội địa và nhập khẩu đối với từng chủng loại thép. Tuy nhiên, tác động đến thép xây dựng cần được đánh giá riêng theo từng sản phẩm, bởi không phải mọi biện pháp phòng vệ thương mại đối với thép cán nóng hoặc thép hình đều tác động trực tiếp tới thị trường thép thanh và thép cuộn xây dựng.
Ở chiều xuất khẩu, ngành thép Việt Nam cũng tiếp tục đối mặt với rủi ro phòng vệ thương mại tại các thị trường nước ngoài. Chẳng hạn, tháng 7/2026, Bộ Thương mại Hoa Kỳ đã ban hành kết luận cuối cùng trong vụ điều tra chống bán phá giá và chống trợ cấp đối với thép cốt bê tông nhập khẩu từ Việt Nam. Diễn biến này cho thấy doanh nghiệp thép vẫn cần theo dõi song song cả chính sách nhập khẩu trong nước và các rào cản thương mại tại thị trường xuất khẩu.
Giá thép quý 4: thiên về ổn định đến tăng nhẹ
Về giá bán, kịch bản cơ sở cho quý 4/2026 là mặt bằng thép xây dựng có thể duy trì ổn định hoặc tăng nhẹ nếu nhu cầu thực tế tăng tốc cùng mùa cao điểm xây dựng và tiến độ giải ngân đầu tư công được cải thiện.
Tuy nhiên, dư địa tăng giá sẽ bị giới hạn nếu nguồn cung tiếp tục tăng nhanh hoặc sức mua thực tế không theo kịp kỳ vọng. Trong trường hợp đó, cạnh tranh giữa các nhà sản xuất và nhà phân phối có thể tiếp tục ở mức cao, khiến doanh nghiệp ưu tiên duy trì sản lượng thay vì tăng giá bán mạnh.
Ngoài cung – cầu trong nước, diễn biến giá nguyên liệu đầu vào cũng là biến số quan trọng. Giá quặng sắt, thép phế, than luyện cốc, điện và các chi phí năng lượng có thể tác động trực tiếp đến giá thành sản xuất. Đặc biệt, do ngành thép Việt Nam vẫn phụ thuộc đáng kể vào một số nguyên liệu nhập khẩu, biến động giá hàng hóa quốc tế và tỷ giá có thể làm thay đổi chi phí sản xuất ngay cả khi nhu cầu nội địa không biến động lớn.
Build.Data