
Thị trường xi măng ghi nhận tín hiệu khởi sắc trong 9 tháng đầu năm 2026 khi nhu cầu tiêu thụ nội địa tăng trưởng tích cực, góp phần cải thiện kết quả kinh doanh của Tổng công ty Xi măng Việt Nam (VICEM). Theo báo cáo, tổng sản phẩm tiêu thụ của VICEM đạt 20,692 triệu tấn, tăng 14% so với cùng kỳ năm trước. Đáng chú ý, lợi nhuận trước thuế chưa tính chênh lệch tỷ giá cuối kỳ đạt 829,8 tỷ đồng, tăng 636,5 tỷ đồng, tương đương khoảng 329,2% so với cùng kỳ năm 2025.
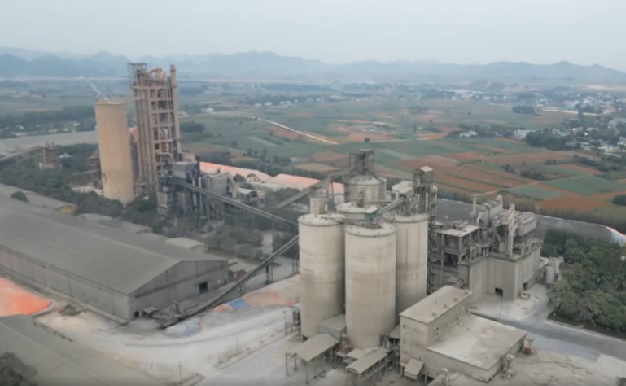
VICEM đang có cơ sở thuận lợi để tiến gần mục tiêu lợi nhuận năm 2026
Theo VICEM, thị trường bất động sản tiếp tục phục hồi, hoạt động đầu tư công được đẩy mạnh đã tạo thêm động lực cho sản xuất và tiêu thụ xi măng. Nhờ đó, nhiều chỉ tiêu sản xuất, kinh doanh của Tổng công ty trong quý III và 9 tháng đầu năm ghi nhận mức tăng trưởng tích cực.
Cụ thể, trong quý III/2026, tổng sản phẩm tiêu thụ của VICEM đạt 7,321 triệu tấn, tăng 19,2% so với cùng kỳ năm 2025. Trong đó, tiêu thụ xi măng trong nước đạt 6,232 triệu tấn, tăng 30,1%. Lũy kế 9 tháng, tổng sản phẩm tiêu thụ đạt 20,692 triệu tấn, bằng 74,8% kế hoạch năm; riêng tiêu thụ xi măng nội địa đạt 17,701 triệu tấn, tăng 18,7% và hoàn thành 77,4% kế hoạch.
Đáng chú ý, tốc độ tăng trưởng tiêu thụ trong nước cao hơn mức tăng chung của toàn Tổng công ty, cho thấy thị trường nội địa tiếp tục giữ vai trò chủ lực đối với đầu ra sản phẩm. Đây cũng là yếu tố quan trọng hỗ trợ các đơn vị thành viên duy trì sản xuất, cải thiện công suất và nâng cao hiệu quả kinh doanh trong bối cảnh ngành xi măng vẫn đối mặt với áp lực dư thừa nguồn cung và cạnh tranh tiêu thụ.
Ở lĩnh vực sản xuất, sản lượng clinker của VICEM trong 9 tháng đạt 14,277 triệu tấn, tăng 13,8% so với cùng kỳ năm trước. Sản lượng xi măng sản xuất trực tiếp đạt 18,665 triệu tấn, tăng 15,3%, tương đương 75% kế hoạch năm. Kết quả này cho thấy hoạt động sản xuất được cải thiện cùng với đà tăng của nhu cầu tiêu thụ.
Không chỉ tăng trưởng về sản lượng, hiệu quả tài chính của VICEM cũng được cải thiện đáng kể. Trong quý III/2026, lợi nhuận trước thuế chưa tính chênh lệch tỷ giá cuối kỳ đạt 295,3 tỷ đồng, bằng 110,9% mục tiêu quý và tăng 154,7 tỷ đồng so với mức 140,6 tỷ đồng cùng kỳ năm 2025.
Tính chung 9 tháng đầu năm, lợi nhuận trước thuế của Tổng công ty đạt 829,8 tỷ đồng, bằng 86,7% kế hoạch năm 2026 (956,9 tỷ đồng). So với mức 193,3 tỷ đồng cùng kỳ năm trước, lợi nhuận tăng hơn 4 lần. Như vậy, VICEM còn cần đạt khoảng 127,1 tỷ đồng lợi nhuận trong quý IV để hoàn thành mục tiêu tài chính cả năm.
Mặc dù kết quả kinh doanh đang có chuyển biến tích cực, hoạt động sản xuất xi măng trong những tháng cuối năm vẫn đối mặt với không ít thách thức, đặc biệt là áp lực dư cung, chi phí năng lượng, nguyên nhiên vật liệu và cạnh tranh trên thị trường. Do đó, VICEM xác định tiếp tục điều hành sản xuất linh hoạt, bám sát nhu cầu tiêu thụ và kiểm soát chặt chi phí.
Trong đó, Tổng công ty tập trung tối ưu vận hành, điều chỉnh phương án chạy lò nung phù hợp với nhu cầu thị trường và lượng tồn kho clinker; tăng cường quản lý kỹ thuật, bảo đảm thiết bị hoạt động ổn định, hạn chế tối đa tình trạng clinker phải đổ ra bãi. Đồng thời, đẩy mạnh tiết giảm chi phí sản xuất, giảm tiêu hao điện năng, nhiệt năng, nguyên nhiên vật liệu; tối ưu chi phí mua sắm và tăng cường tự sửa chữa thiết bị tại các đơn vị thành viên.
Về tiêu thụ, VICEM đặt mục tiêu tiếp tục gia tăng sản lượng xi măng nội địa, phấn đấu duy trì mức tăng trưởng hai con số, đặc biệt đẩy mạnh tiêu thụ xi măng rời cho các dự án hạ tầng giao thông và công nghiệp quy mô lớn. Tổng công ty cũng chú trọng điều phối nguồn clinker nội bộ, tăng cường gia công xi măng và kiểm soát hoạt động phân phối nhằm hạn chế cạnh tranh giữa các đơn vị trong cùng hệ thống.
Bên cạnh các giải pháp trước mắt, VICEM tiếp tục nghiên cứu đổi mới công nghệ, phát triển sản phẩm xi măng xanh, ít phát thải CO₂ và hoàn thiện các giải pháp kỹ thuật phục vụ những công trình hạ tầng lớn trong tương lai. Đây được xem là hướng đi cần thiết nhằm nâng cao năng lực cạnh tranh, giảm chi phí sản xuất và đáp ứng yêu cầu chuyển đổi xanh của ngành xi măng.
Với kết quả đạt được sau 9 tháng, VICEM đang có cơ sở thuận lợi để tiến gần mục tiêu lợi nhuận năm 2026. Tuy nhiên, khả năng duy trì đà tăng trưởng trong quý cuối năm sẽ phụ thuộc đáng kể vào sức mua thị trường nội địa, tiến độ triển khai các dự án đầu tư công và hiệu quả kiểm soát chi phí trong bối cảnh nguồn cung xi măng toàn ngành vẫn ở mức cao.
Nguồn tham khảo: Tổng Công ty Xi măng Việt Nam (VICEM), Báo Đầu tư, Báo Đấu thầu.
Build.Data