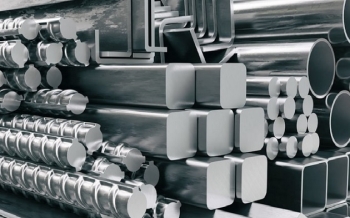
Thị trường toàn cầu về thép không gỉ đang tăng trưởng khoảng 5% mỗi năm, tốc độ cao nhất trong số các kim loại công nghiệp, với sản lượng dự báo vượt 70 triệu tấn vào năm 2027. Tuy nhiên, tình trạng dư thừa công suất, bất ổn địa chính trị và các chính sách thương mại ngày càng thắt chặt đang tạo ra nhiều thách thức đối với ngành thép không gỉ toàn cầu.
Thị trường thép không gỉ đang duy trì triển vọng tăng trưởng tích cực
Thị trường thép không gỉ duy trì triển vọng tăng trưởng tích cực
Theo thông tin được Cục Tái chế Quốc tế (BIR) công bố ngày 28/10/2026, tại phiên họp toàn thể của Ủy ban Thép không gỉ và Hợp kim đặc biệt (Stainless Steel & Special Alloys Committee), trong khuôn khổ Đại hội Tái chế Thế giới tổ chức tại Malaga (Tây Ban Nha), các chuyên gia nhận định thị trường thép không gỉ đang duy trì triển vọng tăng trưởng tích cực, song sự mở rộng công suất sản xuất tại một số quốc gia đang làm gia tăng áp lực cạnh tranh và mất cân đối cung cầu.
Phó Chủ tịch Phát triển Kinh doanh của Steel & Metals Market Research, ông Gerhard Pariser, đánh giá tốc độ tăng trưởng của ngành thép không gỉ là "phi thường", vượt qua cả đồng và nhôm. Theo ông, nhu cầu thép không gỉ toàn cầu dự kiến tăng khoảng 3,8% trong năm 2026 và 4,4% trong năm 2027, được hỗ trợ bởi nhu cầu từ các lĩnh vực hàng tiêu dùng, cơ sở hạ tầng, năng lượng và ứng dụng công nghiệp.
Ông Pariser nhấn mạnh: "Thép không gỉ là và vẫn sẽ là một câu chuyện tăng trưởng". Tuy nhiên, triển vọng tích cực này đang song hành với bốn thách thức lớn, gồm tình trạng dư thừa công suất sản xuất kéo dài trên phạm vi toàn cầu; bất ổn địa chính trị; sự mất cân đối về năng lực cạnh tranh giữa các khu vực; và chủ nghĩa dân tộc kinh tế, thể hiện qua xu hướng gia tăng các biện pháp bảo hộ và hạn chế thương mại.
Đáng chú ý, cơ cấu sản xuất thép không gỉ toàn cầu đã thay đổi đáng kể trong 25 năm qua, với sự dịch chuyển mạnh mẽ sang châu Á. Năm 2000, Trung Quốc và Indonesia chỉ chiếm khoảng 3% sản lượng thép không gỉ toàn cầu, trong khi châu Âu chiếm tới 40%. Đến năm 2026, tỷ trọng sản xuất của Trung Quốc và các nhà máy tại Indonesia do doanh nghiệp Trung Quốc kiểm soát đã tăng lên hơn 72%, trong khi tỷ trọng của châu Âu giảm xuống còn khoảng 9%.
Theo ông Pariser, tình trạng mở rộng công suất tại Trung Quốc và Indonesia, vượt xa nhu cầu tiêu thụ trong nước, đang tạo ra áp lực đáng kể đối với thị trường. Đặc biệt, các kế hoạch mở rộng sản xuất tại Trung Quốc, Indonesia và Ấn Độ có thể bổ sung khoảng 15 triệu tấn công suất vào năm 2031, trong khi nhu cầu bổ sung tại chính những thị trường này dự kiến chưa đạt 10 triệu tấn. Khoảng chênh lệch giữa công suất mới và nhu cầu tiêu thụ có thể khiến các nhà sản xuất phải đẩy mạnh tìm kiếm thị trường xuất khẩu, qua đó gia tăng cạnh tranh và áp lực lên các nhà sản xuất tại những khu vực khác.
Bên cạnh vấn đề công suất, khả năng tiếp cận nguyên liệu thô thứ cấp, đặc biệt là thép không gỉ phế liệu, được đánh giá có ý nghĩa quan trọng đối với hoạt động sản xuất bên ngoài Trung Quốc. Theo ông Pariser, tỷ lệ sử dụng nguyên liệu tái chế bình quân trên toàn cầu hiện vào khoảng 30%. Mặc dù lượng nguyên liệu thu hồi được sử dụng trong sản xuất thép không gỉ dòng 300 đang tăng khoảng 3% mỗi năm, tỷ lệ nguyên liệu tái chế trong cơ cấu sản xuất tại Trung Quốc, Indonesia và trên phạm vi toàn cầu lại có xu hướng giảm.
Ông cho rằng việc duy trì dòng chảy thương mại nguyên liệu tái chế thông suốt giữa các quốc gia là điều kiện cần thiết để bảo đảm nguồn cung cho ngành sản xuất. Nếu các quốc gia gia tăng hàng rào thương mại đối với phế liệu và nguyên liệu thu hồi, những nhà sản xuất phụ thuộc vào nguồn cung nhập khẩu có thể gặp khó khăn trong việc tiếp cận nguyên liệu, đồng thời phải đối mặt với chi phí đầu vào cao hơn.
Ấn Độ hiện là một trong những thị trường nhập khẩu nguyên liệu tái chế lớn nhất thế giới, với các nguồn cung chủ yếu đến từ Mỹ, Liên minh châu Âu (EU) và Hàn Quốc. Trong khi đó, EU đã chuyển từ vị thế xuất khẩu ròng sang phải nhập khẩu nguyên liệu tái chế để đáp ứng nhu cầu sản xuất trong nước. Điều này khiến các biện pháp hạn chế thương mại đối với nguyên liệu thu hồi trở thành vấn đề đáng quan ngại đối với các nhà sản xuất châu Âu.
Liên quan đến vấn đề này, ông Pariser cảnh báo các biện pháp bảo hộ thương mại, đặc biệt là những quy định hạn chế xuất khẩu phế liệu và nguyên liệu thu hồi sang các quốc gia ngoài Tổ chức Hợp tác và Phát triển Kinh tế (OECD), có thể gây tác động bất lợi đối với ngành thép không gỉ châu Âu. Theo ông, ngành sản xuất thép không gỉ cần nguồn nguyên liệu nhập khẩu và nguồn cung từ các thị trường bên ngoài để duy trì hoạt động, do đó việc hạn chế dòng chảy thương mại có thể làm suy yếu khả năng cạnh tranh của các nhà máy.
Thị trường phế liệu thép không gỉ duy trì ổn định
Cũng tại phiên họp, ông Omar Al Sharif, Giám đốc Sharif Metals Group (UAE), đã trình bày tổng quan về thị trường phế liệu thép không gỉ và hợp kim đặc biệt toàn cầu trong năm 2026. Theo ông, thị trường nhìn chung duy trì trạng thái tương đối ổn định, mặc dù hoạt động giao dịch chịu ảnh hưởng từ bất ổn địa chính trị, nhu cầu công nghiệp còn yếu và tâm lý thận trọng trong hoạt động thu mua.
Tại châu Âu, điều kiện thị trường có dấu hiệu cải thiện sau khi Cơ chế điều chỉnh biên giới carbon (CBAM) của EU và các biện pháp tự vệ thương mại được triển khai. Tuy nhiên, chi phí năng lượng cao cùng nhu cầu tiêu thụ còn yếu có thể hạn chế triển vọng phục hồi của khu vực trong những tháng cuối năm 2026 và đầu năm 2027.
Tại châu Á, người mua ngày càng ưu tiên nguồn phế liệu thép không gỉ có xuất xứ trong nước nhằm giảm chi phí và rút ngắn thời gian cung ứng. Nhập khẩu nguyên liệu tái chế của Ấn Độ trong quý I/2026 giảm 6% so với cùng kỳ năm trước. Trong khi đó, sản lượng nấu chảy thép không gỉ của Trung Quốc trong nửa đầu năm 2026 tăng 7,1%, cho thấy hoạt động sản xuất tại thị trường này vẫn duy trì đà tăng trưởng.
Tại Mỹ, sản lượng thép không gỉ tăng, song nhu cầu xuất khẩu đối với phế liệu thép không gỉ yếu hơn nhu cầu tiêu thụ trong nước. Diễn biến này cho thấy thị trường nội địa đang đóng vai trò quan trọng hơn trong việc hấp thụ nguồn nguyên liệu tái chế, trong khi hoạt động xuất khẩu vẫn chịu ảnh hưởng từ những biến động về nhu cầu và điều kiện thương mại quốc tế.
Đối với khu vực Trung Đông và châu Phi, nhu cầu thép không gỉ và hợp kim đặc biệt nhìn chung tương đối ổn định, được hỗ trợ bởi các lĩnh vực dầu khí, hóa dầu, khử muối, cơ sở hạ tầng, khai khoáng, năng lượng và chế tạo công nghiệp. Tuy nhiên, chi phí vận tải và logistics tiếp tục là những yếu tố ảnh hưởng đáng kể đến hoạt động giao dịch và nguồn cung nguyên liệu tại các thị trường này.
Ngoài ra, ông Al Sharif cũng lưu ý giá vonfram đã tăng hơn 300% so với mức giá tham chiếu, làm gia tăng tầm quan trọng của công tác nhận diện, phân loại và kiểm soát chất lượng phế liệu hợp kim đặc biệt. Việc phân loại chính xác từng chủng loại nguyên liệu thu hồi được xem là yếu tố quan trọng nhằm bảo đảm giá trị thương mại, hạn chế sai lệch thành phần vật liệu và đáp ứng yêu cầu của các nhà máy luyện kim.
Nguồn tham khảo: Satthep.vn và các nguồn khác
Build.Data