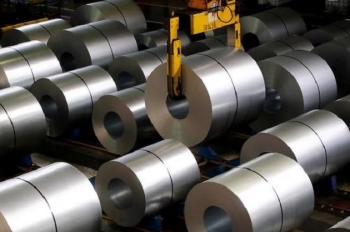
Thị trường thép thế giới ghi nhận những diễn biến trái chiều nhưng xuất hiện một số tín hiệu tích cực trong tháng 9 và đầu tháng 10/2026. Tại Mỹ, giá thép cuộn cán nóng (HRC) tăng lên mức cao nhất trong hơn 4 năm do nguồn cung bị thắt chặt và chính sách thuế nhập khẩu phát huy tác động. Trong khi đó, sản lượng thép thô của Trung Quốc phục hồi theo ngày, xuất khẩu duy trì ở mức cao, còn ngành thép châu Âu có dấu hiệu cải thiện nhờ các biện pháp bảo hộ thương mại.
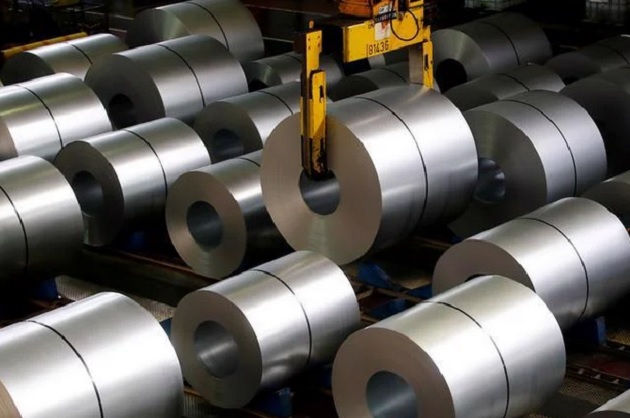
Thị trường thép thế giới ghi nhận phục hồi trong khi doanh nghiệp thép trong nước đảo chiều từ thua lỗ sang có lãi
Tại Việt Nam, kết quả kinh doanh quý III/2026 của một số doanh nghiệp thép cho thấy bức tranh sáng hơn so với cùng kỳ năm trước. Nhiều đơn vị ghi nhận lợi nhuận tăng mạnh, thậm chí chuyển từ thua lỗ sang có lãi. Tuy nhiên, đà phục hồi vẫn chưa đồng đều, trong bối cảnh nhu cầu tiêu thụ, giá nguyên liệu và áp lực cạnh tranh tiếp tục quyết định khả năng cải thiện biên lợi nhuận của từng doanh nghiệp.
Mỹ: Giá thép lên mức cao nhất trong hơn 4 năm
Giá thép tại Mỹ tăng mạnh trong bối cảnh chính sách áp thuế nhập khẩu của Tổng thống Donald Trump hạn chế nguồn cung từ nước ngoài, tạo điều kiện cho các nhà sản xuất nội địa nâng giá bán. Diễn biến này hỗ trợ lợi nhuận của các doanh nghiệp thép Mỹ, song đồng thời làm tăng chi phí đầu vào của các ngành chế tạo, xây dựng và phát triển hạ tầng.
Theo Fastmarkets, giá thép cuộn cán nóng (HRC) tại Mỹ đã tăng 52% trong vòng một năm, lên 1.255 USD/tấn ngắn (short ton, tương đương khoảng 907 kg). Đây là mức cao nhất kể từ tháng 5/2022. Đến tuần bắt đầu từ ngày 19/10, nhà sản xuất thép Nucor cũng nâng giá chào bán HRC giao ngay thêm 15 USD/tấn ngắn, lên 1.255 USD/tấn ngắn, cho thấy xu hướng tăng giá vẫn tiếp diễn trong tháng 10. Nguồn: SteelPrices.
Đà tăng phản ánh tác động hai chiều của chính sách bảo hộ thương mại. Các nhà máy thép Mỹ được hưởng lợi từ giá bán cao hơn và áp lực cạnh tranh từ thép nhập khẩu giảm bớt. Ngược lại, doanh nghiệp sử dụng thép làm nguyên liệu phải đối mặt với chi phí sản xuất gia tăng, qua đó có thể làm chậm các quyết định đầu tư hoặc đẩy giá thành sản phẩm cuối cùng lên cao.
Nguồn cung hạn chế cũng là một yếu tố hỗ trợ giá. Theo Fastmarkets, các đợt bảo dưỡng nhà máy thép được lên kế hoạch từ tháng 9 đến tháng 12/2026 có thể khiến hơn 1 triệu tấn ngắn công suất sản xuất HRC bị ảnh hưởng. Tình trạng nguồn cung giao ngay hạn chế và thời gian giao hàng kéo dài tiếp tục tạo áp lực tăng giá trên thị trường. Giá thép tăng mang lại lợi ích cho các tập đoàn sản xuất lớn như Nucor, Cleveland-Cliffs và Steel Dynamics. Cổ phiếu Nucor cũng ghi nhận diễn biến tích cực trong năm 2026.
Trung Quốc: Sản lượng thép thô bình quân ngày phục hồi trong tháng 9
Sản lượng thép thô bình quân ngày của Trung Quốc đã phục hồi trong tháng 9 sau hai tháng giảm liên tiếp, bất chấp tình trạng thua lỗ gia tăng tại nhiều nhà máy. Các nhà sản xuất kỳ vọng nhu cầu trong nước và xuất khẩu sẽ cải thiện khi điều kiện thời tiết thuận lợi hơn, đặc biệt sau khi mùa mưa kết thúc.
Theo số liệu của Cục Thống kê Quốc gia Trung Quốc (NBS), sản lượng thép thô bình quân ngày trong tháng 9 đạt khoảng 2,453 triệu tấn, tăng 1,9% so với tháng trước. Tuy nhiên, do tháng 9 có ít ngày hơn tháng 8, tổng sản lượng thép thô giảm 1,4% theo tháng, xuống còn 73,59 triệu tấn. Sản lượng giảm trong tháng thứ ba liên tiếp tính theo tổng lượng sản xuất hàng tháng, dù vẫn nhích tăng 0,1% so với cùng kỳ năm trước.
Diễn biến này cho thấy hoạt động sản xuất đang có dấu hiệu ổn định trở lại, nhưng chưa đủ để khẳng định thị trường thép Trung Quốc đã bước vào chu kỳ phục hồi bền vững. Nhu cầu nội địa trong tháng 9 không đạt kỳ vọng, trong khi tình trạng lợi nhuận yếu tiếp tục gây sức ép lên các nhà máy.
Điểm sáng đến từ hoạt động xuất khẩu. Xuất khẩu thép thành phẩm của Trung Quốc trong tháng 9 tăng 3,3% so với tháng trước và 0,3% so với cùng kỳ năm trước, đạt 10,49 triệu tấn. Đây là tháng thứ năm liên tiếp xuất khẩu vượt mốc 10 triệu tấn, góp phần duy trì đầu ra cho các nhà sản xuất trong bối cảnh tiêu thụ nội địa còn yếu.
Trong tháng 10, sản lượng có thể tiếp tục tăng khi mùa xây dựng cao điểm hỗ trợ nhu cầu khu vực, đồng thời giá than cốc giảm và nguồn cung nguyên liệu tại Trung Quốc phục hồi. Theo Hiệp hội Sắt thép Trung Quốc (CISA), sản lượng thép thô bình quân ngày của các doanh nghiệp thành viên tăng 3,1%, lên 1,939 triệu tấn vào đầu tháng 10 so với cuối tháng 9. Lũy kế 9 tháng đầu năm 2026, Trung Quốc sản xuất 724,77 triệu tấn thép thô, giảm 2,9% so với cùng kỳ năm trước.
Sản lượng thép Ý trở lại đà tăng trưởng
Sản lượng thép của Ý đã quay trở lại tăng trưởng trong tháng 9, chấm dứt chuỗi giảm kéo dài hai tháng. Theo số liệu được liên đoàn thép Ý Federacciai công bố ngày 20/10, sản lượng thép của nước này đạt khoảng 1,9 triệu tấn, tăng 2,1% so với cùng kỳ năm trước. Nhờ đó, tổng sản lượng thép trong 9 tháng đầu năm 2026 đạt 15,9 triệu tấn, tăng 2,4% so với cùng kỳ năm 2025.
Sự phục hồi diễn ra trong bối cảnh ngành thép châu Âu phải đối mặt với nhu cầu còn yếu, áp lực từ thép nhập khẩu và chi phí năng lượng cao. Các biện pháp điều tiết nhập khẩu thép của Liên minh châu Âu (EU), được triển khai từ tháng 7, được kỳ vọng hỗ trợ các nhà sản xuất nội khối trước sức ép cạnh tranh từ hàng nhập khẩu.
Đối với Ý, sự cải thiện sản lượng có thể phản ánh triển vọng nguồn cung trong nước ổn định hơn, đồng thời cho thấy các nhà sản xuất đang tìm cách tận dụng những thay đổi trong môi trường thương mại. Tuy nhiên, sản lượng tăng chưa đủ để khẳng định nhu cầu tiêu thụ đã phục hồi rõ rệt, nhất là khi các ngành sử dụng thép chủ chốt tại châu Âu vẫn chịu sức ép từ chi phí đầu vào và triển vọng kinh tế chưa thực sự chắc chắn.
Nhu cầu thép Nhật Bản dự kiến đi ngang
Nhu cầu thép của Nhật Bản được dự báo tương đối ổn định trong quý III của năm tài chính 2026, tương ứng giai đoạn từ tháng 10 đến tháng 12/2026. Theo Bộ Kinh tế, Thương mại và Công nghiệp Nhật Bản (METI), tổng nhu cầu thép trong quý dự kiến đạt 18,49 triệu tấn, không đổi so với cùng kỳ năm trước. Trong đó, thị trường nội địa được kỳ vọng tăng trưởng, nhưng mức tăng này có thể bị triệt tiêu bởi xuất khẩu suy yếu. Nhu cầu thép nội địa dự kiến tăng 1,2%, lên 12,38 triệu tấn.
Đối với thép carbon thông thường, tiêu thụ trong nước được dự báo tăng nhẹ 0,2%, đạt 9,47 triệu tấn. Trong khi đó, nhu cầu thép đặc biệt có triển vọng tích cực hơn, tăng 4,4%, lên 2,91 triệu tấn, nhờ nhu cầu từ các ngành công nghiệp sử dụng những chủng loại thép có yêu cầu kỹ thuật cao.
Ở chiều ngược lại, xuất khẩu thép Nhật Bản dự kiến giảm 2,4% so với cùng kỳ, xuống 6,11 triệu tấn. Xuất khẩu thép carbon thông thường được dự báo đạt 5,07 triệu tấn, giảm 3%, trong khi thép đặc biệt có thể tăng nhẹ 0,7%, lên 1,03 triệu tấn. Những dự báo trên cho thấy thị trường thép Nhật Bản đang có sự phân hóa giữa các nhóm sản phẩm. Nhu cầu thép đặc biệt vẫn được hỗ trợ bởi hoạt động sản xuất công nghiệp, trong khi thép carbon thông thường đối mặt với triển vọng kém tích cực hơn tại thị trường xuất khẩu.
Doanh nghiệp thép trong nước đảo chiều từ lỗ thành lãi
Trái với giai đoạn chịu sức ép từ nhu cầu tiêu thụ yếu, giá bán kém thuận lợi và cạnh tranh gay gắt, một số doanh nghiệp thép Việt Nam đã ghi nhận kết quả kinh doanh cải thiện trong quý III/2026. Báo cáo tài chính cho thấy không chỉ lợi nhuận của một số doanh nghiệp tăng mạnh, mà một số đơn vị còn chuyển từ thua lỗ sang có lãi.
CTCP Gang thép Thái Nguyên (TISCO, mã chứng khoán: TIS) ghi nhận doanh thu thuần hơn 3.842 tỷ đồng trong quý III/2026, tăng trên 39% so với cùng kỳ năm trước. Lợi nhuận gộp tăng gần 85%, lên hơn 125 tỷ đồng, giúp biên lợi nhuận gộp cải thiện từ 2,45% lên 3,26%.
Sau khi trừ các khoản chi phí, doanh nghiệp báo lãi sau thuế hơn 4 tỷ đồng, đảo chiều so với khoản lỗ khoảng 12 tỷ đồng trong quý III/2025. Lũy kế 9 tháng đầu năm 2026, doanh thu của TISCO đạt hơn 10.744 tỷ đồng, tăng 19,5% so với cùng kỳ. Lợi nhuận sau thuế đạt gần 28 tỷ đồng, trong khi cùng kỳ năm trước doanh nghiệp lỗ gần 7 tỷ đồng.
Kết quả này cho thấy hoạt động kinh doanh của TISCO đã cải thiện đáng kể, thể hiện qua cả tăng trưởng doanh thu và lợi nhuận gộp. Tuy nhiên, biên lợi nhuận gộp chỉ đạt 3,26%, còn lợi nhuận sau thuế quý III ở mức hơn 4 tỷ đồng. Điều đó cho thấy khả năng sinh lời vẫn tương đối mỏng và doanh nghiệp còn nhạy cảm với biến động của giá nguyên liệu, giá bán cũng như chi phí tài chính và vận hành.
Một số doanh nghiệp quy mô nhỏ hơn cũng ghi nhận kết quả tích cực. Thép Thủ Đức – VNSTEEL (TDS) đạt lợi nhuận sau thuế gần 3 tỷ đồng trong quý III/2026, tăng 75% so với cùng kỳ. Trong khi đó, CTCP Thép Tấm lá Thống Nhất (TNS) ghi nhận lợi nhuận sau thuế gần 10 tỷ đồng, tăng hơn 870%, dù doanh thu giảm trên 31%.
Trường hợp của TNS cho thấy lợi nhuận doanh nghiệp thép không chỉ phụ thuộc vào quy mô doanh thu mà còn chịu ảnh hưởng đáng kể từ giá vốn, cơ cấu sản phẩm và hiệu quả vận hành. Việc chuyển hướng sản xuất sang những nhóm hàng có biên lợi nhuận cao hơn có thể giúp doanh nghiệp cải thiện hiệu quả kinh doanh ngay cả khi doanh thu suy giảm.
Dù vậy, tốc độ tăng trưởng lợi nhuận cao từ nền so sánh thấp không đồng nghĩa doanh nghiệp đã đạt mức sinh lời bền vững. Để đánh giá chất lượng phục hồi, cần theo dõi thêm kết quả kinh doanh trong các quý tiếp theo, khả năng duy trì biên lợi nhuận và dòng tiền từ hoạt động kinh doanh.
Hòa Phát gia tăng sản lượng bán hàng, HRC tiếp tục là động lực tăng trưởng
Ở nhóm doanh nghiệp đầu ngành, triển vọng kinh doanh được hỗ trợ bởi sự gia tăng sản lượng tiêu thụ và khả năng khai thác công suất sản xuất. Theo công bố của Tập đoàn Hòa Phát (mã: HPG), trong quý III/2026, sản lượng thép cuộn cán nóng (HRC) bán ra đạt hơn 2 triệu tấn, tăng 8% so với quý trước và 64% so với cùng kỳ năm 2025. Sản lượng thép xây dựng và thép cuộn chất lượng cao đạt hơn 1,3 triệu tấn, tăng 26% so với cùng kỳ.
Tính chung 9 tháng đầu năm, Hòa Phát bán hơn 10,3 triệu tấn thép, gồm HRC, thép xây dựng, thép cuộn chất lượng cao và phôi thép, tăng 39% so với cùng kỳ năm trước. Riêng HRC đạt 5,47 triệu tấn, tăng 59%. Nguồn: Hòa Phát.
Nguồn tham khảo: Vnbusiness,satthep
Build.Data