

Ngành xây dựng Việt Nam đang bước vào giai đoạn tăng trưởng tích cực khi nhu cầu từ đầu tư công, bất động sản nhà ở và các dự án hạ tầng đồng loạt phục hồi. Tuy nhiên, đà tăng trưởng của thị trường chưa đồng nghĩa với sự cải thiện đồng đều về sức khỏe tài chính của doanh nghiệp khi chi phí đầu vào, nhu cầu vốn và áp lực trả nợ ngày càng gia tăng.
Theo Báo cáo Nhận định thị trường ngành xây dựng 6 tháng năm 2026 do VIS Rating công bố ngày 14/9/2026, nhu cầu xây dựng đang tăng mạnh, song mức độ tín nhiệm giữa các doanh nghiệp ngày càng phân hóa.
Ngành xây dựng đang được hỗ trợ đồng thời từ hai phía: đầu tư công thúc đẩy phân khúc hạ tầng, trong khi bất động sản phục hồi tạo thêm nhu cầu ở mảng xây dựng dân dụng và nhà ở.
Những điểm chính trong báo cáo
• Tăng trưởng ngành tăng tốc: GDP thực của ngành xây dựng tăng từ 8,5% trong quý I/2026 lên 10,2% trong quý II/2026.
• Đầu tư công tiếp tục là động lực quan trọng: đến hết tháng 6/2026, giải ngân vốn đầu tư công đạt gần 357 nghìn tỷ đồng, tương đương 35,5% kế hoạch Thủ tướng Chính phủ giao và cao hơn hơn 38 nghìn tỷ đồng so với cùng kỳ năm 2025.
• Bất động sản nhà ở phục hồi: nguồn cung căn hộ thương mại đủ điều kiện mở bán tại Hà Nội và TP. Hồ Chí Minh lần lượt tăng 55% và 78% so với cùng kỳ.
• Tín dụng cho xây dựng tăng chậm hơn toàn hệ thống: dư nợ tín dụng lĩnh vực xây dựng tăng 6,36% từ cuối năm 2025 đến cuối tháng 6/2026, thấp hơn mức tăng 8,37% của toàn hệ thống.
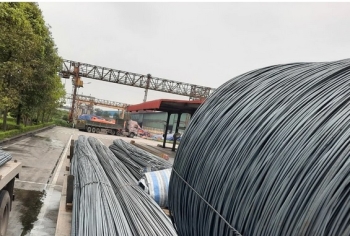
• Chi phí đầu vào tiếp tục gây sức ép: giá thép xây dựng tăng khoảng 8–10%, giá xi măng tăng 3–4% so với cùng kỳ, trong khi chi phí nhân công cũng gia tăng.
• Biên lợi nhuận phân hóa: 16/30 doanh nghiệp xây dựng niêm yết ghi nhận biên lợi nhuận gộp giảm trong quý II/2026.
• Doanh thu tăng nhưng không đồng đều: tổng doanh thu ngành tăng 12,3% so với cùng kỳ năm 2025, trong đó nhóm nhà thầu lớn và vừa hưởng lợi rõ hơn, còn nhiều doanh nghiệp nhỏ ghi nhận doanh thu suy giảm.
• Áp lực tài chính gia tăng: dù dư nợ vay toàn ngành chỉ tăng khoảng 5%, chi phí lãi vay tăng tới 25%; hệ số bao phủ lãi vay giảm từ 2,7 lần cuối năm 2025 xuống gần 1,9 lần vào cuối quý II/2026.
Động lực tăng trưởng đến từ đầu tư công và bất động sản
Hoạt động xây dựng đã tăng tốc đáng kể trong nửa đầu năm 2026. Theo VIS Rating, tốc độ tăng trưởng GDP thực của ngành tăng từ 8,5% trong quý I lên 10,2% trong quý II, phản ánh sự cải thiện của nhu cầu xây dựng trên nhiều phân khúc.
Trong đó, đầu tư công tiếp tục đóng vai trò quan trọng. Đến hết ngày 30/6/2026, cả nước giải ngân gần 357 nghìn tỷ đồng vốn đầu tư công, đạt 35,5% kế hoạch Thủ tướng Chính phủ giao. Giá trị giải ngân tăng hơn 38,3 nghìn tỷ đồng so với cùng kỳ năm trước, dù tỷ lệ thực hiện vẫn thấp hơn 0,5 điểm phần trăm.
Dòng vốn này tạo thêm khối lượng công việc cho các nhà thầu, đặc biệt trong lĩnh vực hạ tầng giao thông và các dự án đầu tư công quy mô lớn. Tuy nhiên, tiến độ giải ngân vẫn chịu ảnh hưởng bởi những điểm nghẽn như giải phóng mặt bằng, nguồn cung vật liệu và tiến độ triển khai một số dự án trọng điểm.
Bên cạnh đầu tư công, sự phục hồi của bất động sản nhà ở đang tạo thêm một trụ cột tăng trưởng cho ngành. Nguồn cung căn hộ thương mại đủ điều kiện mở bán tại Hà Nội và TP. Hồ Chí Minh lần lượt tăng 55% và 78% so với cùng kỳ. Khi nguồn cung dự án được khơi thông, nhu cầu đối với hoạt động xây dựng, hoàn thiện và các dịch vụ liên quan cũng có điều kiện cải thiện.
Tín dụng chưa theo kịp tốc độ phục hồi của nhu cầu
Đến cuối tháng 6/2026, tín dụng ngân hàng dành cho lĩnh vực xây dựng chỉ tăng 6,36% so với cuối năm 2025, thấp hơn mức tăng trưởng tín dụng 8,37% của toàn hệ thống. Điều này cho thấy tốc độ mở rộng nguồn vốn cho ngành vẫn tương đối thận trọng trong bối cảnh nhu cầu vốn lưu động và vốn phục vụ các dự án có xu hướng tăng.
Đặc thù của ngành xây dựng khiến vấn đề vốn càng trở nên quan trọng. Nhà thầu thường phải ứng trước chi phí vật liệu, nhân công và máy móc trong khi thời gian nghiệm thu, thanh toán có thể kéo dài. Vì vậy, doanh thu tăng nhưng nếu dòng tiền từ hoạt động kinh doanh không cải thiện tương ứng, áp lực vốn lưu động và nợ vay vẫn có thể gia tăng.
Đáng chú ý, dữ liệu được dẫn từ VIS Rating cho thấy dư nợ vay toàn ngành chỉ tăng khoảng 5%, nhưng chi phí lãi vay lại tăng tới 25%. Hệ số bao phủ lãi vay, một chỉ tiêu phản ánh khả năng sử dụng lợi nhuận hoạt động để thanh toán chi phí lãi vay, giảm từ 2,7 lần cuối năm 2025 xuống gần 1,9 lần vào cuối quý II/2026.
Chi phí đầu vào gây sức ép lên biên lợi nhuận
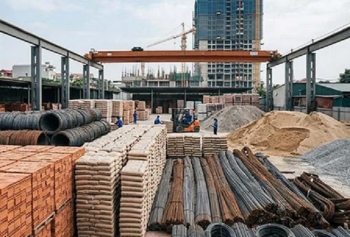
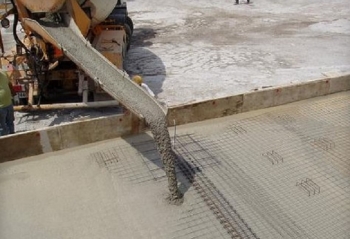
Sự phục hồi của nhu cầu cũng đi kèm với áp lực chi phí. Giá thép xây dựng tăng khoảng 8–10%, trong khi giá xi măng tăng khoảng 3–4% so với cùng kỳ. Cùng với đó, chi phí nhân công gia tăng khiến tổng chi phí thực hiện dự án chịu thêm áp lực.
Đối với các hợp đồng xây dựng có giá trị cố định hoặc biên lợi nhuận ban đầu thấp, việc giá nguyên vật liệu và nhân công tăng có thể khiến phần lợi nhuận thực tế bị thu hẹp nếu doanh nghiệp không có đủ khả năng điều chỉnh giá hoặc chuyển phần chi phí tăng thêm sang chủ đầu tư.
Bức tranh tài chính quý II/2026 đã phản ánh rõ áp lực này. Có tới 16 trong tổng số 30 doanh nghiệp xây dựng niêm yết được VIS Rating theo dõi ghi nhận biên lợi nhuận gộp suy giảm.
Doanh thu tăng nhưng cơ hội không phân bổ đồng đều
Tổng doanh thu của các doanh nghiệp trong ngành tăng 12,3% so với cùng kỳ năm 2025, cho thấy nhu cầu thị trường đang được cải thiện rõ rệt. Tuy nhiên, tốc độ tăng trưởng này không phân bổ đồng đều giữa các nhóm doanh nghiệp.
Các nhà thầu lớn và vừa có xu hướng hưởng lợi nhiều hơn nhờ khả năng tiếp cận những dự án quy mô lớn, năng lực triển khai, vị thế đàm phán và khả năng mua nguyên vật liệu với khối lượng lớn. Trong khi đó, nhiều doanh nghiệp quy mô nhỏ lại ghi nhận doanh thu giảm.
Sự khác biệt này có thể tiếp tục kéo giãn khoảng cách về sức khỏe tài chính giữa các doanh nghiệp. Khi quy mô dự án ngày càng lớn và yêu cầu về năng lực tài chính, bảo lãnh, vốn lưu động và tiến độ thi công cao hơn, các nhà thầu có bảng cân đối kế toán vững hơn sẽ có nhiều khả năng tham gia vào các dự án lớn.
Ngược lại, những doanh nghiệp có quy mô nhỏ, dòng tiền yếu hoặc phụ thuộc nhiều vào vốn vay có thể phải đối mặt đồng thời với áp lực chi phí, vốn lưu con số tăng trưởng vẫn là sự phân hóa đáng kể. Không phải doanh nghiệp nào cũng chuyển được nhu cầu thị trường thành lợi nhuận và dòng ngân đầu tư công, tốc độ khơi thông nguồn cung bất động sản, mặt bằng giá vật liệu và khả năng tiếp cận vốn sẽ tiếp tục là những biến số quan trọng đối với ngành. Trong khi đó, sự khác biệt về năng lực tài chính và khả năng quản trị rủi ro có thể khiến khoảng cách tín nhiệm giữa các doanh nghiệp xây dựng tiếp tục mở rộng động và chi phí tài chính.
BuilData