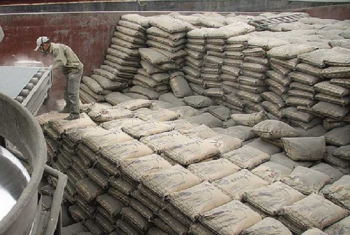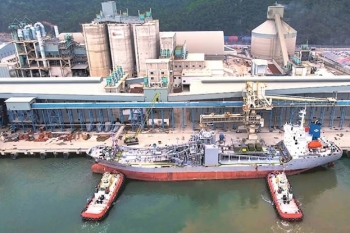


Nhiều doanh nghiệp xi măng tại Trung Quốc đồng loạt thông báo tăng giá từ 20 - 100 NDT/tấn trong ngày 10/9/2026, với mức tăng được ghi nhận tại nhiều khu vực. Diễn biến này đáng chú ý không chỉ đối với thị trường nội địa Trung Quốc mà còn có thể tác động đến thương mại xi măng và clinker tại châu Á, trong bối cảnh xuất khẩu clinker của Trung Quốc đang tăng mạnh.
Đợt tăng giá hiện nay nhiều khả năng tập trung tại Đông Á, Đông Nam Á và các thị trường có khả năng nhập khẩu clinker từ Trung Quốc
Tăng giá - kết quả của quá trình tái cân bằng cung – cầu
Diễn biến giá than tại Trung Quốc đang tác động trực tiếp đến chi phí sản xuất và mặt bằng giá xi măng. Khi nhiên liệu tăng giá, biên lợi nhuận của doanh nghiệp bị thu hẹp, trong khi việc điều tiết sản lượng đang được sử dụng để hạn chế nguồn cung trên thị trường.
Nhiều doanh nghiệp tại Giang Tây, Tứ Xuyên, Vân Nam và một số khu vực khác đã thông báo điều chỉnh giá bán xi măng. Vân Nam là địa phương ghi nhận mức tăng lớn nhất trong đợt này, khi một số doanh nghiệp xi măng chủ lực nâng giá khoảng 100 NDT/tấn nhằm bù đắp áp lực chi phí.
Động lực chính dẫn đến việc xi măng tăng giá đến từ chi phí nhiên liệu tăng, nguồn cung được điều tiết và kỳ vọng nhu cầu cải thiện trong mùa cao điểm. Than là một trong những cấu phần chi phí quan trọng nhất của sản xuất xi măng; theo dữ liệu ngành, cứ giá than tăng 100 NDT/tấn có thể làm chi phí sản xuất xi măng tăng khoảng 10–13 NDT/tấn.
Bên cạnh yếu tố chi phí, việc các nhà sản xuất Trung Quốc chủ động điều tiết nguồn cung đang đóng vai trò ngày càng quan trọng. Trong bối cảnh nhu cầu xi măng nội địa vẫn chịu sức ép từ thị trường bất động sản, sản lượng xi măng Trung Quốc trong tháng 7/2026 giảm đáng kể so với tháng trước. Ngành xi măng nước này cũng được dự báo tiếp tục đối mặt với xu hướng giảm tổng cầu, với một số ước tính cho rằng nhu cầu năm 2026 có thể giảm khoảng 5% so với năm 2025.
Điều này cho thấy đợt tăng giá hiện nay không đơn thuần phản ánh sự phục hồi mạnh của nhu cầu, mà còn là kết quả của quá trình tái cân bằng cung – cầu và nỗ lực cải thiện biên lợi nhuận của các nhà sản xuất.
Tác động đến mặt bằng giá tại khu vực châu Á
Trung Quốc là một trong những trung tâm sản xuất xi măng lớn nhất thế giới. Vì vậy, bất kỳ sự thay đổi đáng kể nào về giá bán, chi phí sản xuất hoặc chính sách điều tiết công suất của nước này đều có thể tác động đến mặt bằng giá tại khu vực châu Á, đặc biệt là các thị trường có hoạt động nhập khẩu clinker và xi măng lớn.
Việc giá xi măng Trung Quốc tăng không đồng nghĩa giá xi măng trên toàn thế giới sẽ tăng tương ứng. Do đó, ảnh hưởng lớn nhất từ đợt tăng giá hiện nay nhiều khả năng tập trung tại Đông Á, Đông Nam Á và các thị trường có khả năng nhập khẩu clinker từ Trung Quốc, thay vì tạo ra một mức giá chuẩn chung cho toàn cầu.
Đáng chú ý, trong năm 2026, xuất khẩu clinker của Trung Quốc đang tăng rất nhanh. Trong 4 tháng đầu năm, xuất khẩu clinker đạt khoảng 8,85 triệu tấn, tăng tới 289,7% so với cùng kỳ; riêng tháng 3, xuất khẩu clinker tăng hơn 1.200% so với cùng kỳ năm trước.
Do đó, tác động của việc tăng giá tại Trung Quốc có thể lan rộng hơn so với những năm trước. Nếu giá nội địa duy trì ở mức cao, các nhà xuất khẩu Trung Quốc có xu hướng nâng giá chào bán clinker và xi măng ra nước ngoài. Ngược lại, nếu nhu cầu nội địa yếu khiến doanh nghiệp vẫn cần duy trì xuất khẩu để tiêu thụ công suất, áp lực cạnh tranh trên thị trường quốc tế có thể tiếp tục ở mức cao.
Đối với Việt Nam, diễn biến này đáng chú ý khi ngành xi măng đang có định hướng đẩy mạnh xuất khẩu. Giá xuất khẩu clinker/xi măng của Việt Nam hiện vẫn chịu sức ép cạnh tranh trên thị trường quốc tế, do đó việc giá Trung Quốc tăng có thể giúp thu hẹp khoảng cách giá và cải thiện khả năng cạnh tranh của các nhà sản xuất Việt Nam.
Nếu mặt bằng chi phí năng lượng duy trì cao trong giai đoạn 2026–2027, giá xi măng khó quay trở lại mức thấp kéo dài như giai đoạn dư cung trước đây, đặc biệt tại những thị trường mà doanh nghiệp có khả năng chuyển chi phí đầu vào sang giá bán.
BuilData