

Thị trường thép xây dựng trong nước đang xuất hiện những tín hiệu cho thấy mặt bằng giá có thể bước vào một đợt điều chỉnh mới, khi chi phí nguyên vật liệu đầu vào tăng và một số doanh nghiệp bắt đầu nâng giá bán.
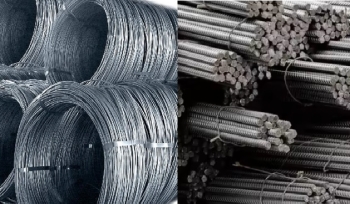
Công ty TNHH MTV Thép Miền Nam - VNSTEEL (SSCV) cho biết sẽ tăng giá thép thanh vằn mác CB400-V và CB500-V thêm 200.000 đồng/tấn, tương đương 200 đồng/kg, chưa bao gồm VAT. Mức giá mới được áp dụng từ ngày 21/9/2026 tại hệ thống kho và các công ty cổ phần khối thép thuộc hệ thống ở nhiều địa phương.
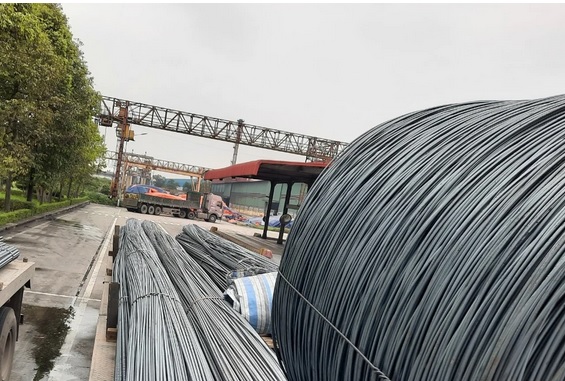
Động thái của Thép Miền Nam diễn ra sau khi Công ty TNHH Thép Vina Kyoei (VKS) thông báo tăng giá 100 đồng/kg, chưa bao gồm VAT, đối với các đơn hàng dự án, công trình. Mức giá mới của Vina Kyoei có hiệu lực từ ngày 11/9/2026. Như vậy, chỉ trong vài ngày, thị trường đã ghi nhận hai doanh nghiệp thép xây dựng điều chỉnh giá bán.
Theo SSCV, giá nguyên vật liệu, nhiên liệu và lãi suất tăng cao là những yếu tố dẫn đến quyết định điều chỉnh giá. Diễn biến này cho thấy áp lực chi phí đang bắt đầu được phản ánh vào giá bán thép thành phẩm, sau một thời gian dài mặt bằng giá tương đối ổn định.
Giá nguyên liệu đầu vào tăng, tạo áp lực lên giá thép
Một trong những yếu tố đáng chú ý là diễn biến của thị trường nguyên liệu thép. Tại khu vực ASEAN, giá thép cuộn cán nóng (HRC) đang duy trì quanh 536 USD/tấn CFR Việt Nam. Trong khi đó, giá chào HRC SAE1006 từ Indonesia phổ biến ở mức 539-540 USD/tấn CFR Việt Nam, trong khi người mua vẫn chủ yếu chấp nhận quanh 535 USD/tấn. Khoảng cách giữa giá chào bán và giá mục tiêu của người mua khiến giao dịch trên thị trường hiện khá trầm lắng.
Trước đó, SMM ghi nhận phần lớn lượng HRC phân bổ của các nhà máy trong nước đã được bán hết, với giá chào SAE1006 khoảng 535-547 USD/tấn CIF Việt Nam. HRC Indonesia được chào từ 540 USD/tấn CFR Việt Nam trở lên, trong khi người mua hướng tới vùng 530-535 USD/tấn. Một số doanh nghiệp trên thị trường kỳ vọng giá chào có thể tiếp tục tăng.
Không chỉ HRC, chi phí các nguyên liệu phục vụ sản xuất thép cũng chịu áp lực. Giá than luyện cốc trên thị trường quốc tế đã tăng mạnh trong thời gian gần đây, trong khi giá quặng sắt và năng lượng vẫn là những biến số quan trọng đối với chi phí sản xuất của các nhà máy.
Theo một phân tích thị trường, giá than luyện cốc đã tăng khoảng 25,9% trong vòng một tháng, trong khi giá thép cây tại các nhà máy lớn mới chỉ tăng khoảng 1%. Điều này cho thấy biên lợi nhuận của doanh nghiệp sản xuất thép đang chịu sức ép nếu giá thành phẩm không tăng tương ứng với chi phí đầu vào.
Giá thép trong nước vẫn chưa đồng loạt tăng
Dù một số doanh nghiệp đã điều chỉnh giá, mặt bằng thép xây dựng trong nước đến ngày 14-15/9 vẫn tương đối ổn định. Theo dữ liệu cập nhật ngày 15/9, Hòa Phát đang báo khoảng 14.920 đồng/kg đối với thép cuộn CB240 và 14.210 đồng/kg đối với thép D10 CB300. Thép Việt Ý tại miền Bắc ở mức khoảng 14.750 đồng/kg đối với CB240 và 13.940 đồng/kg đối với CB300; Pomina và VJS miền Bắc cùng ở mức khoảng 14.850 đồng/kg đối với CB240, trong khi Kyoei và VAS miền Trung chào khoảng 15.050 đồng/kg.
Nhìn trên phạm vi rộng, giá thép xây dựng trong nước hiện dao động khoảng 13.900-15.150 đồng/kg, tùy thương hiệu, khu vực, chủng loại và phương thức giao hàng.
Một số mức giá tham khảo trên thị trường gồm:
Hòa Phát: khoảng 14.050-14.210 đồng/kg.
Việt Đức: khoảng 14.650-15.150 đồng/kg tại miền Bắc và miền Trung.
Việt Nhật: khoảng 14.235 đồng/kg.
Pomina: khoảng 14.100 đồng/kg.
Việt Mỹ: khoảng 14.120 đồng/kg.
Miền Nam: khoảng 14.140 đồng/kg.
Tisco: khoảng 14.115 đồng/kg.
Tung Ho: khoảng 14.420 đồng/kg.
ASEAN (Đông Nam Á): khoảng 13.990 đồng/kg.
Các mức giá trên mang tính tham khảo và có thể thay đổi theo chủng loại thép, khu vực, đại lý, khối lượng đơn hàng cũng như thời điểm giao hàng.
Đợt tăng giá mới có thể lan rộng?
Việc Vina Kyoei và Thép Miền Nam liên tiếp điều chỉnh giá trong tháng 9 là tín hiệu đáng chú ý đối với thị trường thép xây dựng. Tuy nhiên, ở thời điểm hiện tại, chưa thể khẳng định toàn bộ các nhà sản xuất sẽ đồng loạt tăng giá.
Một mặt, chi phí đầu vào đang tạo sức ép rõ rệt lên các nhà máy. Giá HRC khu vực ASEAN duy trì ở vùng cao, trong khi than luyện cốc và một số nguyên liệu sản xuất tăng mạnh. Đây là những yếu tố có thể thúc đẩy các doanh nghiệp tiếp tục điều chỉnh giá bán để bảo vệ biên lợi nhuận.
Mặt khác, nhu cầu thép hạ nguồn vẫn chưa thực sự mạnh. Thị trường HRC Việt Nam hiện ghi nhận khoảng cách đáng kể giữa bên bán và bên mua, cho thấy người mua vẫn thận trọng với mặt bằng giá cao. Trên thị trường thép thế giới, nhu cầu yếu cũng đang hạn chế khả năng tăng giá thành phẩm.
BuilData