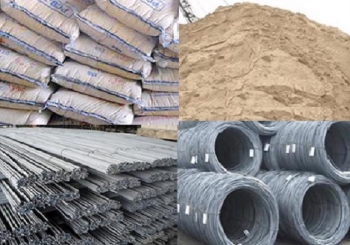

Cùng với đà tăng giá của một số vật liệu xây dựng chủ lực như xi măng, thép, cát và đá xây dựng, tiến độ giải ngân vốn đầu tư công trong quý IV/2026 được dự báo sẽ tạo thêm áp lực lên nhu cầu tiêu thụ, khiến giá nhiều loại vật liệu tiếp tục duy trì ở mức cao trong những tháng cuối năm. Tuy nhiên, diễn biến thị trường được nhận định sẽ có sự phân hóa giữa các nhóm sản phẩm, phụ thuộc vào khả năng đáp ứng nguồn cung, chi phí đầu vào và nhu cầu thực tế tại từng địa phương.
Trong quý II và quý III/2026, thị trường vật liệu xây dựng tại Việt Nam ghi nhận xu hướng tăng giá ở nhiều nhóm vật liệu chủ lực, gồm xi măng, sắt thép xây dựng, cát, đá xây dựng và gạch xây. Áp lực tăng giá chủ yếu xuất phát từ nhu cầu vật liệu phục vụ các dự án đầu tư công, công trình hạ tầng và hoạt động xây dựng dân dụng gia tăng, trong khi nguồn cung cát, đá tại nhiều địa phương còn hạn chế. Bên cạnh đó, chi phí năng lượng, nguyên liệu đầu vào và vận chuyển tiếp tục tác động đến giá thành sản xuất, phân phối, tạo sức ép lên giá bán.
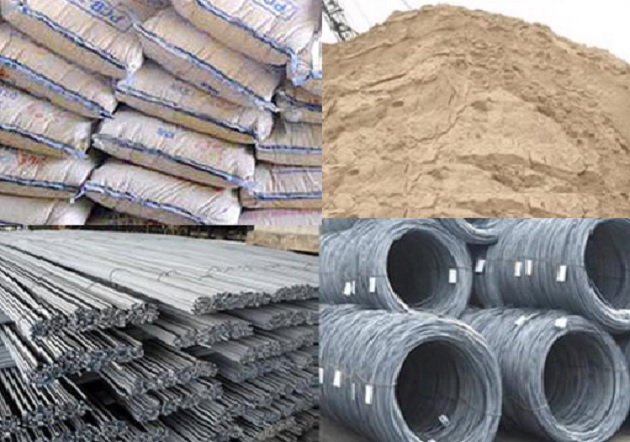
Đầu tư công được dự báo thúc đẩy tăng giá vật liệu xây dựng trong quý cuối năm 2026
Bước sang quý IV/2026, thị trường được dự báo bước vào giai đoạn có nhu cầu vật liệu xây dựng tăng cao hơn khi các chủ đầu tư, nhà thầu tập trung đẩy nhanh tiến độ thi công, hoàn thành khối lượng công việc và giải ngân kế hoạch vốn đầu tư công trong năm. Cùng với đó, tiến độ triển khai các dự án bất động sản, nhà ở xã hội và công trình dân sinh có thể góp phần thúc đẩy nhu cầu đối với nhiều nhóm vật liệu, từ vật liệu xây dựng cơ bản đến sản phẩm hoàn thiện.
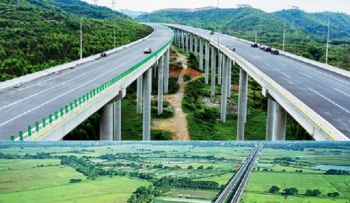
Đáng chú ý, các công trình giao thông, hạ tầng kỹ thuật và dự án sử dụng vốn ngân sách thường có nhu cầu lớn đối với những vật liệu như đất đắp, cát, đá, xi măng và thép xây dựng. Khi nhiều dự án đồng thời tăng tốc thi công, nhu cầu có thể tập trung trong một khoảng thời gian ngắn, tạo áp lực lên năng lực cung ứng và hệ thống vận chuyển tại các khu vực có nhiều công trình trọng điểm. Trong trường hợp nguồn cung không được bổ sung kịp thời, giá một số loại vật liệu có thể tiếp tục tăng, nhất là tại những địa bàn có điều kiện khai thác hạn chế hoặc khoảng cách vận chuyển lớn.
Nhu cầu tăng nhưng khó xảy ra biến động giá trên diện rộng
TS. Thái Duy Sâm, Phó Chủ tịch kiêm Tổng Thư ký Hội Vật liệu Xây dựng Việt Nam, nhận định, bước sang quý IV, điều kiện thời tiết được kỳ vọng thuận lợi hơn cho hoạt động thi công xây dựng. Cùng với đó, nhu cầu hoàn thành công trình, đẩy nhanh tiến độ giải ngân vốn đầu tư công và triển khai các dự án sửa chữa, xây dựng dân dụng cần hoàn tất trong năm sẽ gia tăng, kéo theo nhu cầu tiêu thụ vật liệu xây dựng tăng lên.
Theo đó, giá vật liệu xây dựng được dự báo tiếp tục duy trì ở mức cao, song khó xuất hiện những đợt tăng đột biến trên diện rộng như trong một số giai đoạn trước đây. Thị trường quý IV chịu tác động đồng thời của hai xu hướng trái chiều. Một mặt, hoạt động xây dựng và đầu tư công tiếp tục tạo sức ép lên nhu cầu vật liệu. Mặt khác, nguồn cung trong nước và năng lực sản xuất các mặt hàng chủ lực như thép, xi măng cơ bản có khả năng đáp ứng nhu cầu thị trường, góp phần hạn chế nguy cơ thiếu hụt và tăng giá đồng loạt.
Bên cạnh đó, khả năng tăng giá còn phụ thuộc vào tiến độ triển khai thực tế của các dự án, mức độ tập trung nhu cầu tại từng địa phương và khả năng điều phối nguồn hàng giữa các khu vực. Nếu tiến độ thi công được phân bổ hợp lý, nguồn cung được duy trì ổn định và hoạt động vận chuyển không gặp trở ngại lớn, áp lực tăng giá có thể được kiểm soát. Ngược lại, việc nhiều dự án đồng loạt tăng tốc trong khi nguồn cung tại chỗ hạn chế có thể khiến giá vật liệu tăng nhanh trong ngắn hạn.
Cát, đá và vật liệu san lấp tiếp tục chịu áp lực nguồn cung
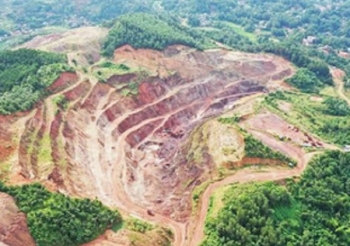
Đối với các vật liệu phục vụ xây dựng nền móng và hạ tầng như cát, đá xây dựng, đất đắp và vật liệu san lấp, nguy cơ biến động giá vẫn hiện hữu tại những địa phương có nguồn cung hạn chế. Đây là nhóm vật liệu chịu ảnh hưởng trực tiếp từ điều kiện khai thác, trữ lượng được cấp phép, công suất hoạt động của các mỏ, yêu cầu bảo vệ môi trường và khoảng cách vận chuyển đến công trường.
Trong bối cảnh nhiều dự án hạ tầng cần khối lượng lớn vật liệu để đáp ứng tiến độ, tình trạng thiếu hụt cục bộ có thể xuất hiện nếu nguồn khai thác và cung ứng không theo kịp nhu cầu. Đặc biệt, đối với các công trình giao thông quy mô lớn, chi phí vận chuyển có thể chiếm tỷ trọng đáng kể trong giá thành vật liệu đến chân công trình. Vì vậy, ngay cả khi giá tại mỏ không tăng mạnh, giá bán thực tế tại công trường vẫn có thể chịu áp lực từ chi phí nhiên liệu, cự ly vận chuyển và điều kiện tổ chức cung ứng.
Nguồn cung vật liệu tại các mỏ, tiến độ cấp phép khai thác, việc thực hiện các quy định về quản lý tài nguyên khoáng sản và khả năng huy động nguồn vật liệu thay thế sẽ tiếp tục là những yếu tố ảnh hưởng trực tiếp đến diễn biến giá. Việc tháo gỡ khó khăn về nguồn cung cần được thực hiện trên cơ sở tuân thủ quy định pháp luật, bảo đảm yêu cầu môi trường và kiểm soát hoạt động khai thác, tránh để tình trạng khan hiếm cục bộ kéo dài, làm tăng chi phí đầu tư xây dựng.
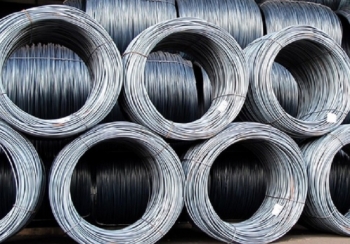
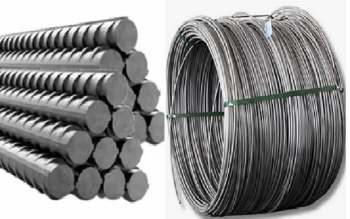
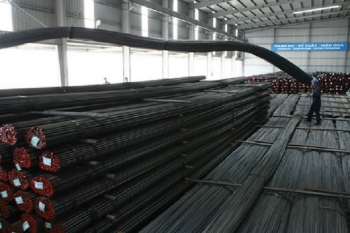
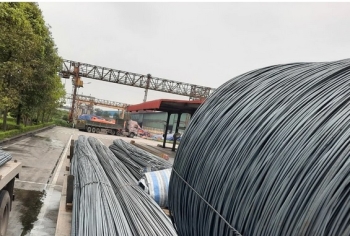
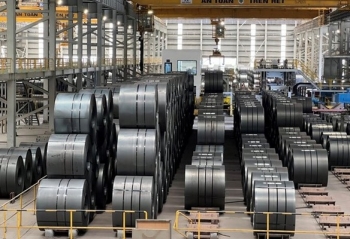
Theo dự báo của TS. Thái Duy Sâm, giá thép có thể tăng khoảng 3-5% nếu nhu cầu thị trường và giá phôi thép tiếp tục đi lên. Trong khi đó, giá xi măng nhiều khả năng duy trì tương đối ổn định nhờ năng lực sản xuất trong nước. Với cát, đá xây dựng và vật liệu san lấp, giá có thể tiếp tục neo ở mức cao, thậm chí tăng thêm tại những khu vực có nguồn cung hạn chế hoặc nhu cầu phục vụ các dự án hạ tầng lớn gia tăng.
Đối với thép xây dựng, diễn biến giá còn phụ thuộc vào giá nguyên liệu đầu vào, chi phí năng lượng, tình hình tiêu thụ trong nước và biến động của thị trường thép quốc tế. Trong trường hợp nhu cầu phục hồi nhưng nguồn cung vẫn đáp ứng tốt, mức tăng giá có thể được giới hạn. Ngược lại, nếu giá nguyên liệu tăng đồng thời với sự cải thiện mạnh của nhu cầu xây dựng, giá thép sẽ chịu thêm sức ép trong giai đoạn cuối năm.
Vật liệu hoàn thiện khó tăng giá mạnh
Đối với nhóm vật liệu hoàn thiện, trang trí như gạch ốp lát, sơn xây dựng và sứ vệ sinh, nhu cầu thường cải thiện vào giai đoạn cuối năm khi nhiều công trình chuyển sang các hạng mục hoàn thiện để kịp tiến độ bàn giao. Tuy nhiên, theo TS. Thái Duy Sâm, mức tăng giá của nhóm vật liệu này dự kiến không đáng kể, bởi nguồn cung trên thị trường hiện vẫn tương đối dồi dào, thậm chí vượt nhu cầu ở một số phân khúc. Sự cạnh tranh giữa các nhà sản xuất và nhà phân phối cũng sẽ hạn chế khả năng tăng giá mạnh.
Thực tế, diễn biến giá của nhóm vật liệu hoàn thiện còn phụ thuộc vào phân khúc sản phẩm, thương hiệu, chất lượng và khả năng tiêu thụ của từng doanh nghiệp. Khi sức mua bất động sản và xây dựng dân dụng chưa phục hồi đồng đều, các nhà sản xuất có thể tiếp tục sử dụng chính sách chiết khấu, khuyến mại và hỗ trợ phân phối để duy trì thị phần. Điều này góp phần hạn chế khả năng tăng giá bán trên diện rộng, ngay cả khi nhu cầu có xu hướng cải thiện vào cuối năm.
Tuy nhiên, đối với những sản phẩm có tỷ trọng nguyên liệu nhập khẩu lớn hoặc chịu tác động đáng kể từ chi phí vận chuyển, biến động tỷ giá và giá đầu vào vẫn có thể ảnh hưởng đến giá bán. Vì vậy, mặt bằng giá ổn định của nhóm vật liệu hoàn thiện không đồng nghĩa tất cả sản phẩm đều giữ nguyên giá, mà có thể xuất hiện sự điều chỉnh tùy theo từng dòng hàng và chính sách kinh doanh của doanh nghiệp.
Build.Data