
Hiệp hội Thép Thế giới (World Steel Association – worldsteel) dự báo nhu cầu thép toàn cầu sẽ tiếp tục tăng trưởng, nhưng với tốc độ tương đối khiêm tốn trong những năm tới, trong bối cảnh kinh tế thế giới còn nhiều bất định và ngành thép đồng thời phải đối mặt với yêu cầu ngày càng cao về giảm phát thải carbon. Sau giai đoạn điều chỉnh kéo dài từ năm 2022, thị trường thép toàn cầu được kỳ vọng đang từng bước chuyển sang chu kỳ phục hồi, với động lực tăng trưởng ngày càng dịch chuyển từ Trung Quốc sang các nền kinh tế đang phát triển.
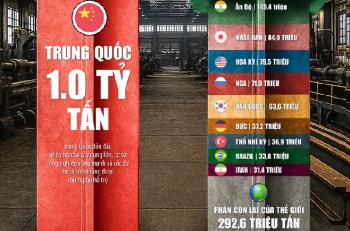
Về phía nguồn cung, tổng sản lượng thép thô toàn cầu đạt khoảng 1,85 tỷ tấn trong năm 2025. Theo số liệu cập nhật của worldsteel, sản lượng chính thức đạt 1.849,4 triệu tấn; dữ liệu Steel Data Viewer cập nhật tháng 7/2026 ghi nhận khoảng 1,850 tỷ tấn sau các điều chỉnh thống kê. Quy mô sản xuất duy trì ở mức cao cho thấy thép vẫn giữ vai trò thiết yếu đối với xây dựng, cơ sở hạ tầng, sản xuất công nghiệp, giao thông và quá trình phát triển các hệ thống năng lượng mới.
Nhu cầu thép toàn cầu được dự báo tăng 0,3% trong năm 2026
Theo Edwin Basson, Tổng Giám đốc worldsteel, ngành công nghiệp thép toàn cầu đang trải qua một quá trình chuyển đổi sâu rộng, được thúc đẩy đồng thời bởi những thay đổi địa chính trị, xu hướng nhân khẩu học, đổi mới công nghệ và biến đổi khí hậu. Các yếu tố này đang tác động trực tiếp đến cơ cấu sản xuất, phân bổ năng lực, chuỗi cung ứng cũng như định hướng đầu tư của ngành thép trên toàn cầu. Đáng chú ý, sự thay đổi về địa điểm tăng trưởng của nhu cầu và sản xuất đang làm gia tăng vai trò của Ấn Độ và Đông Nam Á trong chuỗi giá trị thép toàn cầu.
Theo Short Range Outlook (SRO) tháng 4/2026 của worldsteel, nhu cầu thép toàn cầu được dự báo tăng 0,3% trong năm 2026, đạt khoảng 1.724 triệu tấn, trước khi tăng tốc lên 2,2% trong năm 2027, đạt khoảng 1.762 triệu tấn. Đây là mức tăng trưởng vẫn tương đối khiêm tốn nếu so với các giai đoạn mở rộng mạnh trước đây, nhưng cho thấy thị trường đang dần thoát khỏi giai đoạn suy yếu kéo dài.
Năm 2026, sự phục hồi của nhu cầu được dự báo diễn ra không đồng đều giữa các khu vực. Tại Trung Quốc, nhu cầu thép được dự báo tiếp tục giảm nhưng tốc độ thu hẹp chậm lại, khoảng 1,5%, khi quá trình điều chỉnh của thị trường bất động sản tiến gần đến giai đoạn ổn định. Trong khi đó, Ấn Độ tiếp tục là một trong những động lực tăng trưởng quan trọng nhất của thị trường thế giới, với nhu cầu thép dự kiến tăng 7,4% trong năm 2026 và tăng mạnh hơn, 9,2% trong năm 2027. Động lực chính đến từ đầu tư cơ sở hạ tầng, xây dựng, ngành ô tô, mở rộng mạng lưới đường sắt và chu kỳ đầu tư vốn.
Đối với các nền kinh tế đang phát triển ngoài Trung Quốc, nhu cầu thép được worldsteel dự báo tăng 2,5% trong năm 2026 và có thể phục hồi lên 5,1% trong năm 2027. Đà tăng này được hỗ trợ bởi các nền kinh tế đang phát triển tại châu Á và châu Phi. Riêng châu Phi được dự báo tăng trưởng nhu cầu thép 3,8% trong năm 2026 và 4,6% trong năm 2027, phản ánh xu hướng đẩy mạnh đô thị hóa, phát triển cơ sở hạ tầng và đa dạng hóa nền kinh tế.
Ở các nền kinh tế phát triển, nhu cầu thép được kỳ vọng bước vào giai đoạn phục hồi dần sau nhiều năm suy giảm. worldsteel dự báo nhu cầu tại nhóm các nền kinh tế phát triển tăng 1,0% trong năm 2026 và 2,3% trong năm 2027. Tại Liên minh châu Âu và Anh, nhu cầu được dự báo tăng lần lượt 1,3% và 3,0%, trong khi nhu cầu tại Mỹ dự kiến tăng 1,7% và 2,0% trong hai năm tương ứng. Tuy nhiên, chi phí năng lượng, điều kiện tài chính, giá nguyên vật liệu và môi trường thương mại vẫn là những yếu tố có thể làm thay đổi triển vọng này.
Build.Data