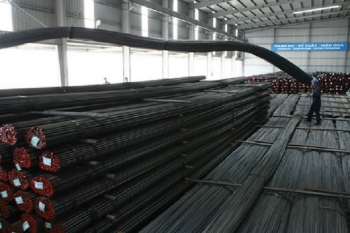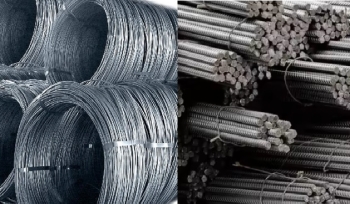


Với đà tiêu thụ hiện tại và chưa xuất hiện tín hiệu đứt gãy nguồn cung nguyên liệu, giá thép xây dựng từ nay đến cuối năm 2026 nhiều khả năng sẽ đi ngang hoặc tăng nhẹ theo từng đợt, thay vì giảm sâu như giai đoạn 2022–2023. Mặt bằng giá có thể tiếp tục chịu tác động từ nhu cầu xây dựng, tiến độ giải ngân đầu tư công, diễn biến giá nguyên liệu đầu vào và chính sách điều tiết sản lượng của các nhà sản xuất.
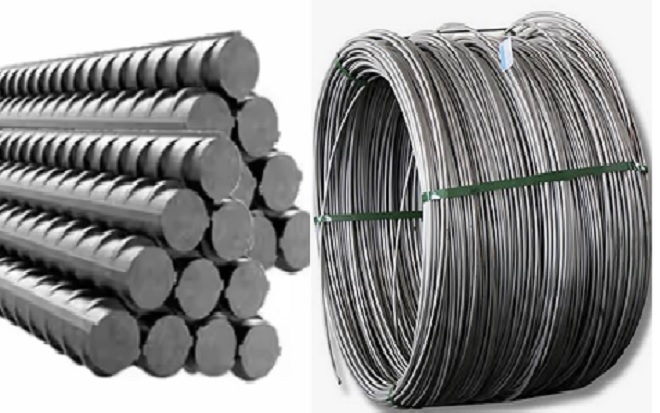
Bước sang tháng 9/2026, mặt bằng giá thép xây dựng trong nước vẫn chưa cho thấy dấu hiệu hạ nhiệt rõ rệt. Sau chuỗi điều chỉnh tăng từ đầu năm, các nhà máy tiếp tục duy trì giá bán ở vùng tương đối cao, khiến chi phí vật liệu trở thành một trong những yếu tố được nhà thầu và chủ đầu tư quan tâm khi lập hoặc cập nhật dự toán công trình.
Giá thép duy trì mặt bằng cao sau nhiều đợt điều chỉnh
Khảo sát tại các đầu mối phân phối cho thấy, giá thép xây dựng trong nước ngày 23/9/2026 tương đối ổn định, dao động phổ biến khoảng 13.940–15.050 đồng/kg, tùy thương hiệu, chủng loại và khu vực. Mức giá giữa các thương hiệu không còn chênh lệch quá lớn như trước, phản ánh sự cạnh tranh ngày càng rõ nét giữa các nhà sản xuất và hệ thống phân phối.
Nếu nhìn lại từ đầu năm đến nay, thị trường thép xây dựng đã trải qua nhiều lần điều chỉnh tăng. Tùy từng thương hiệu và thời điểm, mức tăng cộng dồn được ghi nhận khoảng 1.200–1.450 đồng/kg, tương đương khoảng 10–13% so với mặt bằng cùng kỳ năm 2025.
Đáng chú ý, đà tăng giá năm nay diễn ra trong bối cảnh nhu cầu tiêu thụ phục hồi thay vì xuất phát đơn thuần từ cú sốc nguồn cung. Điều này khiến khả năng hình thành một chu kỳ giảm giá mạnh trong ngắn hạn trở nên kém rõ ràng hơn.
Sản xuất và tiêu thụ thép cùng tăng trưởng
Theo số liệu của Hiệp hội Thép Việt Nam (VSA), sản xuất thép thô trong 7 tháng đầu năm đạt 17,92 triệu tấn, tăng 28% so với cùng kỳ năm 2025. Tốc độ tăng này cao hơn đáng kể mức tăng khoảng 12% của ngành công nghiệp chế biến, chế tạo và mức tăng 11,4% của toàn ngành công nghiệp.
Ở nhóm thép thành phẩm, sản lượng sản xuất trong 7 tháng đạt khoảng 21,4 triệu tấn, tăng 15,4%, trong khi tiêu thụ đạt khoảng 21,19 triệu tấn, tăng 15,6% so với cùng kỳ. Khoảng cách tương đối hẹp giữa sản lượng sản xuất và tiêu thụ cho thấy sức hấp thụ của thị trường đã được cải thiện đáng kể.
Tuy nhiên, sự phục hồi không diễn ra đồng đều ở tất cả các phân khúc. Thép xây dựng và thép cuộn cán nóng (HRC) ghi nhận kết quả tích cực, trong khi sản xuất tôn mạ và thép cán nguội vẫn suy giảm. Theo số liệu được dẫn từ VSA, sản lượng tôn mạ giảm khoảng 13,5% và thép cán nguội giảm 10,2% trong 7 tháng đầu năm.
Điều này cho thấy nhu cầu trong nước đang đóng vai trò quan trọng hơn đối với tăng trưởng ngành, đặc biệt ở những sản phẩm gắn với xây dựng, hạ tầng và đầu tư sản xuất.
Đầu tư công và xây dựng tiếp tục là động lực quan trọng
Khi tiến độ triển khai các dự án đầu tư công được đẩy mạnh, nhu cầu đối với thép xây dựng, thép hình và các sản phẩm thép phục vụ kết cấu hạ tầng có xu hướng cải thiện. Cùng với đó, sự phục hồi của thị trường bất động sản và việc tiếp tục triển khai các dự án dân dụng, công nghiệp cũng tạo thêm dư địa cho tiêu thụ thép.
Từ góc độ dài hạn, định hướng phát triển ngành thép của Chính phủ cũng đặt mục tiêu nâng sản lượng, tăng khả năng đáp ứng nhu cầu trong nước và từng bước nâng tỷ trọng các sản phẩm thép có giá trị gia tăng cao.
Chiến lược phát triển ngành thép đến năm 2030, tầm nhìn 2050 đặt mục tiêu sản lượng thép thô đạt khoảng 25–26 triệu tấn/năm vào năm 2030, đồng thời hướng tới đáp ứng khoảng 80–85% nhu cầu thép trong nước.
Xuất khẩu tăng nhưng áp lực thương mại vẫn hiện hữu
Hoạt động xuất khẩu cũng đang có những tín hiệu tích cực. Theo số liệu tính toán từ Cục Hải quan Việt Nam, trong 7 tháng đầu năm 2026, Việt Nam xuất khẩu khoảng 6,7 triệu tấn sắt thép, trị giá 4,55 tỷ USD, tăng 4,2% về lượng và 7,4% về trị giá so với cùng kỳ năm trước. Giá xuất khẩu bình quân đạt khoảng 679 USD/tấn, tăng 3,16%.
Việc kim ngạch xuất khẩu tăng nhanh hơn sản lượng cho thấy giá trị xuất khẩu bình quân đã được cải thiện. Đây là yếu tố tích cực đối với các doanh nghiệp thép có tỷ trọng xuất khẩu lớn.
Dù vậy, thị trường quốc tế cũng đặt ra không ít thách thức. Các biện pháp phòng vệ thương mại tiếp tục được nhiều quốc gia sử dụng, trong khi các quy định về môi trường và tiêu chuẩn carbon ngày càng ảnh hưởng tới hoạt động xuất khẩu thép. Trong năm 2026, thép Việt Nam tiếp tục đối mặt với các vụ việc phòng vệ thương mại tại một số thị trường, trong đó có Mỹ và Australia. Do đó, xuất khẩu có thể tiếp tục đóng vai trò hỗ trợ tiêu thụ, nhưng khó có thể xem đây là yếu tố duy nhất bảo đảm đà tăng trưởng của toàn ngành.
Nguồn cung tăng mạnh nhưng chưa tạo áp lực giảm giá lớn
Một điểm đáng chú ý là sản xuất thép thô tăng tới 28% trong 7 tháng đầu năm. Về lý thuyết, nguồn cung tăng nhanh có thể tạo áp lực lên giá nếu nhu cầu không theo kịp. Tuy nhiên, thực tế tiêu thụ thép thành phẩm cũng tăng 15,6%, trong khi thép xây dựng và HRC là những nhóm có diễn biến tích cực.
Vì vậy, sự gia tăng sản lượng hiện nay chưa ngay lập tức chuyển thành tình trạng dư cung nghiêm trọng trên thị trường nội địa. Mặt khác, sản xuất thép còn chịu ảnh hưởng lớn từ chi phí quặng sắt, than luyện cốc, thép phế, điện, vận tải và tỷ giá.
Khi chi phí đầu vào duy trì ở mức cao, dư địa để các nhà máy giảm giá bán cũng bị hạn chế. Điều này phần nào lý giải tại sao giá thép xây dựng có thể duy trì mặt bằng cao ngay cả khi sản lượng sản xuất đang tăng nhanh.
Giá thép cuối năm: khó tăng mạnh nhưng cũng khó giảm sâu
Từ các yếu tố trên, kịch bản cơ sở cho thị trường thép xây dựng trong phần còn lại của năm 2026 là giá đi ngang ở vùng cao và có thể xuất hiện một số đợt điều chỉnh tăng, thay vì hình thành một xu hướng tăng mạnh liên tục:
Thứ nhất là nhu cầu thực tế trong xây dựng và đầu tư công. Nếu tiến độ thi công và giải ngân tiếp tục được đẩy mạnh trong quý IV, nhu cầu thép có thể tăng theo yếu tố mùa vụ và tiến độ hoàn thành công trình.
Thứ hai là chi phí nguyên liệu đầu vào. Bất kỳ biến động tăng đáng kể nào của quặng sắt, than luyện cốc hoặc thép phế đều có thể tạo thêm áp lực lên giá thành sản xuất.
Thứ ba là chính sách giá của các nhà máy. Trong bối cảnh cạnh tranh cao và nguồn cung trong nước ngày càng lớn, khả năng các doanh nghiệp đồng loạt tăng giá mạnh là không cao. Tuy nhiên, nếu nhu cầu cải thiện trong khi chi phí đầu vào tăng, các nhà máy vẫn có thể điều chỉnh giá theo từng đợt.
Build.Data