

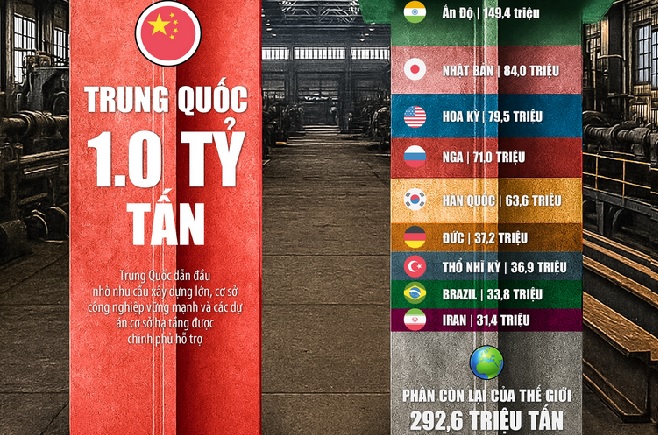
Trong nhiều năm qua, Trung Quốc luôn là quốc gia sản xuất thép lớn nhất thế giới, trong khi Ấn Độ duy trì vị trí thứ hai. Tuy nhiên, sự giảm tốc của Trung Quốc có ý nghĩa đặc biệt đối với thị trường thép toàn cầu bởi quy mô sản xuất của nước này vẫn vượt xa mọi quốc gia khác. Trong khi đó Ấn Độ nổi lên như một trong những động lực tăng trưởng quan trọng nhất của ngành thép toàn cầu.
Worldsteel dự báo Ấn Độ tiếp tục là thị trường thép lớn tăng trưởng nhanh nhất thế giới trong hai năm tới, với nhu cầu tăng 7,4% năm 2026 và 9,2% năm 2027.
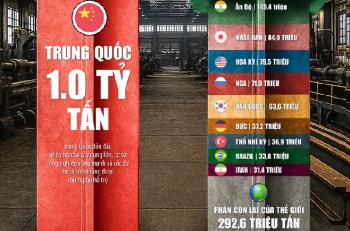
Theo Hiệp hội Thép Thế giới (World Steel Association – worldsteel), sản lượng thép thô của Trung Quốc năm 2025 đạt khoảng 960,8 triệu tấn, giảm 4,4% so với năm 2024. Trong khi đó, sản lượng của Ấn Độ đạt khoảng 164,9 triệu tấn, tăng 10,4%. Khoảng cách giữa hai quốc gia vẫn rất lớn, nhưng xu hướng tăng trưởng đang đi theo hai hướng khác nhau: Trung Quốc thu hẹp sản lượng sau nhiều năm duy trì ở mức trên 1 tỷ tấn, còn Ấn Độ tiếp tục mở rộng nhanh.
Điểm đáng chú ý là sự thay đổi không chỉ nằm ở phía cung. Ấn Độ đang đồng thời trở thành một trong những thị trường tiêu thụ thép tăng trưởng nhanh nhất trong nhóm các nền kinh tế lớn. Theo dự báo mới nhất của worldsteel, nhu cầu thép của Ấn Độ được dự báo tăng 7,4% trong năm 2026 và tiếp tục tăng mạnh 9,2% trong năm 2027. Ngược lại, nhu cầu thép của Trung Quốc được dự báo giảm 1,5% trong năm 2026 và gần như đi ngang trong năm 2027, khi quá trình điều chỉnh của thị trường bất động sản tiến gần đến cuối chu kỳ.
Trung Quốc: Từ động lực tăng trưởng toàn cầu sang giai đoạn tái cân bằng
Sự giảm tốc của Trung Quốc có ý nghĩa đặc biệt đối với thị trường thép toàn cầu bởi quy mô sản xuất của nước này vẫn vượt xa mọi quốc gia khác. Năm 2025, Trung Quốc sản xuất khoảng 960,8 triệu tấn thép thô, tương đương hơn một nửa sản lượng thép thô của thế giới. Trong khi đó, sản lượng thép thô toàn cầu đạt khoảng 1,85 tỷ tấn.
Trong giai đoạn trước, bất động sản và đầu tư cơ sở hạ tầng là những nguồn cầu quan trọng của thép tại Trung Quốc. Tuy nhiên, quá trình điều chỉnh bất động sản kéo dài từ năm 2021 đã làm thay đổi đáng kể cấu trúc nhu cầu.
Theo worldsteel, nhu cầu thép của Trung Quốc được dự báo tiếp tục giảm trong năm 2026, nhưng tốc độ suy giảm sẽ thu hẹp khi thị trường nhà ở tiến gần đáy của chu kỳ điều chỉnh. Sang năm 2027, nhu cầu được dự báo cơ bản đi ngang.
Ấn Độ bước vào chu kỳ tăng trưởng mới
Quy mô tiêu thụ thép của Ấn Độ cũng đã tăng đáng kể trong hơn một thập kỷ qua. Theo báo cáo của JSW Steel, tiêu thụ thép thành phẩm của nước này đã tăng từ khoảng 77 triệu tấn trong năm tài khóa 2014-15 lên khoảng 164,2 triệu tấn trong 2025-2026. Một trong những động lực quan trọng nhất của chu kỳ tăng trưởng mới là sự mở rộng của các nhà sản xuất thép lớn tại Ấn Độ, đặc biệt là Tata Steel và JSW Steel.
Trong năm tài khóa 2025-26, sản lượng thép thô của Tata Steel India đạt mức kỷ lục 23,48 triệu tấn, tăng 8% so với năm trước. Riêng quý IV năm tài khoá 2025-2026, sản lượng đạt 6,25 triệu tấn, tăng 15% so với cùng kỳ. Tata Steel cũng đặt mục tiêu dài hạn nâng công suất sản xuất thép tại Ấn Độ lên khoảng 40 triệu tấn/năm thông qua kết hợp mở rộng hữu cơ và các thương vụ đầu tư, mua lại. Trong khi đó, JSW Steel cũng đang bước vào một chu kỳ mở rộng quy mô lớn. Tại năm 2025-2026, công suất thép thô nội địa của JSW Steel, bao gồm các liên doanh, đạt 36,4 triệu tấn/năm; công suất hợp nhất của tập đoàn đạt 37,9 triệu tấn/năm.
JSW Steel đặt kế hoạch tiếp tục nâng mạnh công suất trong những năm tới. Công ty cho biết mục tiêu công suất thép tại Ấn Độ có thể đạt khoảng 78 triệu tấn/năm vào năm 2031-2032, bao gồm các liên doanh; trong khi mục tiêu công suất hợp nhất được định hướng lên khoảng 79,5 triệu tấn/năm. Trước đó, công ty đặt mục tiêu đạt khoảng 53,3 triệu tấn/năm công suất hợp nhất vào năm 2029-2030.
Thị trường thép thế giới ngày càng phân hóa giữa các khu vực
Nếu xu hướng hiện nay tiếp diễn, thị trường thép thế giới có thể ngày càng thể hiện rõ sự phân hóa giữa các khu vực. Trung Quốc vẫn là trung tâm sản xuất thép lớn nhất thế giới, nhưng nhu cầu trong nước đang bước vào giai đoạn tăng trưởng thấp hoặc suy giảm. Ngược lại, Ấn Độ đang đi theo hướng khác: nhu cầu nội địa tăng nhanh, công suất sản xuất được mở rộng và các nhà sản xuất đang dịch chuyển lên những phân khúc thép có giá trị gia tăng cao hơn.
Worldsteel dự báo nhu cầu thép toàn cầu tăng chỉ 0,3% trong năm 2026, lên khoảng 1,724 tỷ tấn, trước khi tăng tốc 2,2% trong năm 2027 lên khoảng 1,762 tỷ tấn. Đáng chú ý, nhu cầu thép toàn cầu bên ngoài Trung Quốc được dự báo tăng khoảng 4% trong năm 2027. Điều này cho thấy phần lớn động lực tăng trưởng của thị trường trong giai đoạn tới sẽ đến từ các nền kinh tế ngoài Trung Quốc.
Ấn Độ nổi bật trong xu hướng này khi nhu cầu được dự báo tăng 7,4% trong năm 2026 và 9,2% trong năm 2027, cao hơn đáng kể so với tốc độ tăng trưởng chung của thế giới. Sự dịch chuyển này cũng có thể làm thay đổi bản đồ đầu tư của ngành thép. Trong khi Trung Quốc tập trung xử lý bài toán dư thừa công suất tương đối và tái cân bằng nhu cầu, các doanh nghiệp tại Ấn Độ lại có động lực mở rộng công suất để đáp ứng một thị trường nội địa đang tăng trưởng.
Build.Data